伝統的なクリスマス相場、今年のアメリカ株はまだありますか?
 核心的な視点

 米国株式市場はテクニカル面とポジション面が同時に修復された後、Goldman Sachs、Morgan Stanley、JPMorganが相次いで年末の反発信号を発信した。ポジションが極度に清算され、バリュエーションが平均に回帰し、季節的なサポートが共にショートカバーの条件を形成している。しかし、世界の製造業の輸入価格インフレは年率約24%で、パンデミックのピークを超えており、インフレの請求書は来年の第1四半期に集中して期限が来る。Goldman Sachsは警告しており、年末の狂乱が一旦実現すると、将来の上昇余地を使い果たすことになる。
米国株式市場は激しい売りがあった後、テクニカル面とポジション面が同時に修復され、高盛などのウォール街の主要機関が年末の反発信号を次々と発信しています。しかし、この潜在的な「クリスマス相場」の背後には、無視できないリスクが潜んでいます。それは、インフレ圧力が新型コロナウイルスのパンデミック時を超える速度で蓄積されており、請求書が来年1月に予定通り提出されるということです。
11月13日、高盛のストラテジスト、コジモ・コダッチ・ピザネッリは最新のマクロレポートで率直に尋ねました。「クリスマスは早く来るのか?」彼が出した答えは肯定的です。
最近の株式市場の大幅な調整、評価倍率の低下、市場ポジションの大幅な減少、そして季節的要因の支えが、年末のリスク資産の上昇を促す条件を形成しています。
一方、モルガン・スタンレーとJPモルガンも同様の信号を発信しました。前者のデータによれば、AIセクターは15年ぶりの大規模なポジションの集中解消とレバレッジの低下を経験しており、後者は顧客に対して押し目買いを直接提案しています。
しかし、この年末の反発の物語自体には内在する逆説があります。高盛、モルガン・スタンレー、JPモルガンがほぼ同時に同じ取引方向を叫ぶと、元々は少数派だった「年末のショート」が逆に混雑したコンセンサス取引になってしまいます。コダッチ・ピザネッリ自身もレポートの最後で、2026年のトレーディングロジックは「すべてのコンセンサス取引をショートすること」であると認めています。
ポジションの極度のクリアランス、ショート条件の形成
この潜在的な反発の核心的な根拠は、まずポジション面での極端なクリアランスにあります。
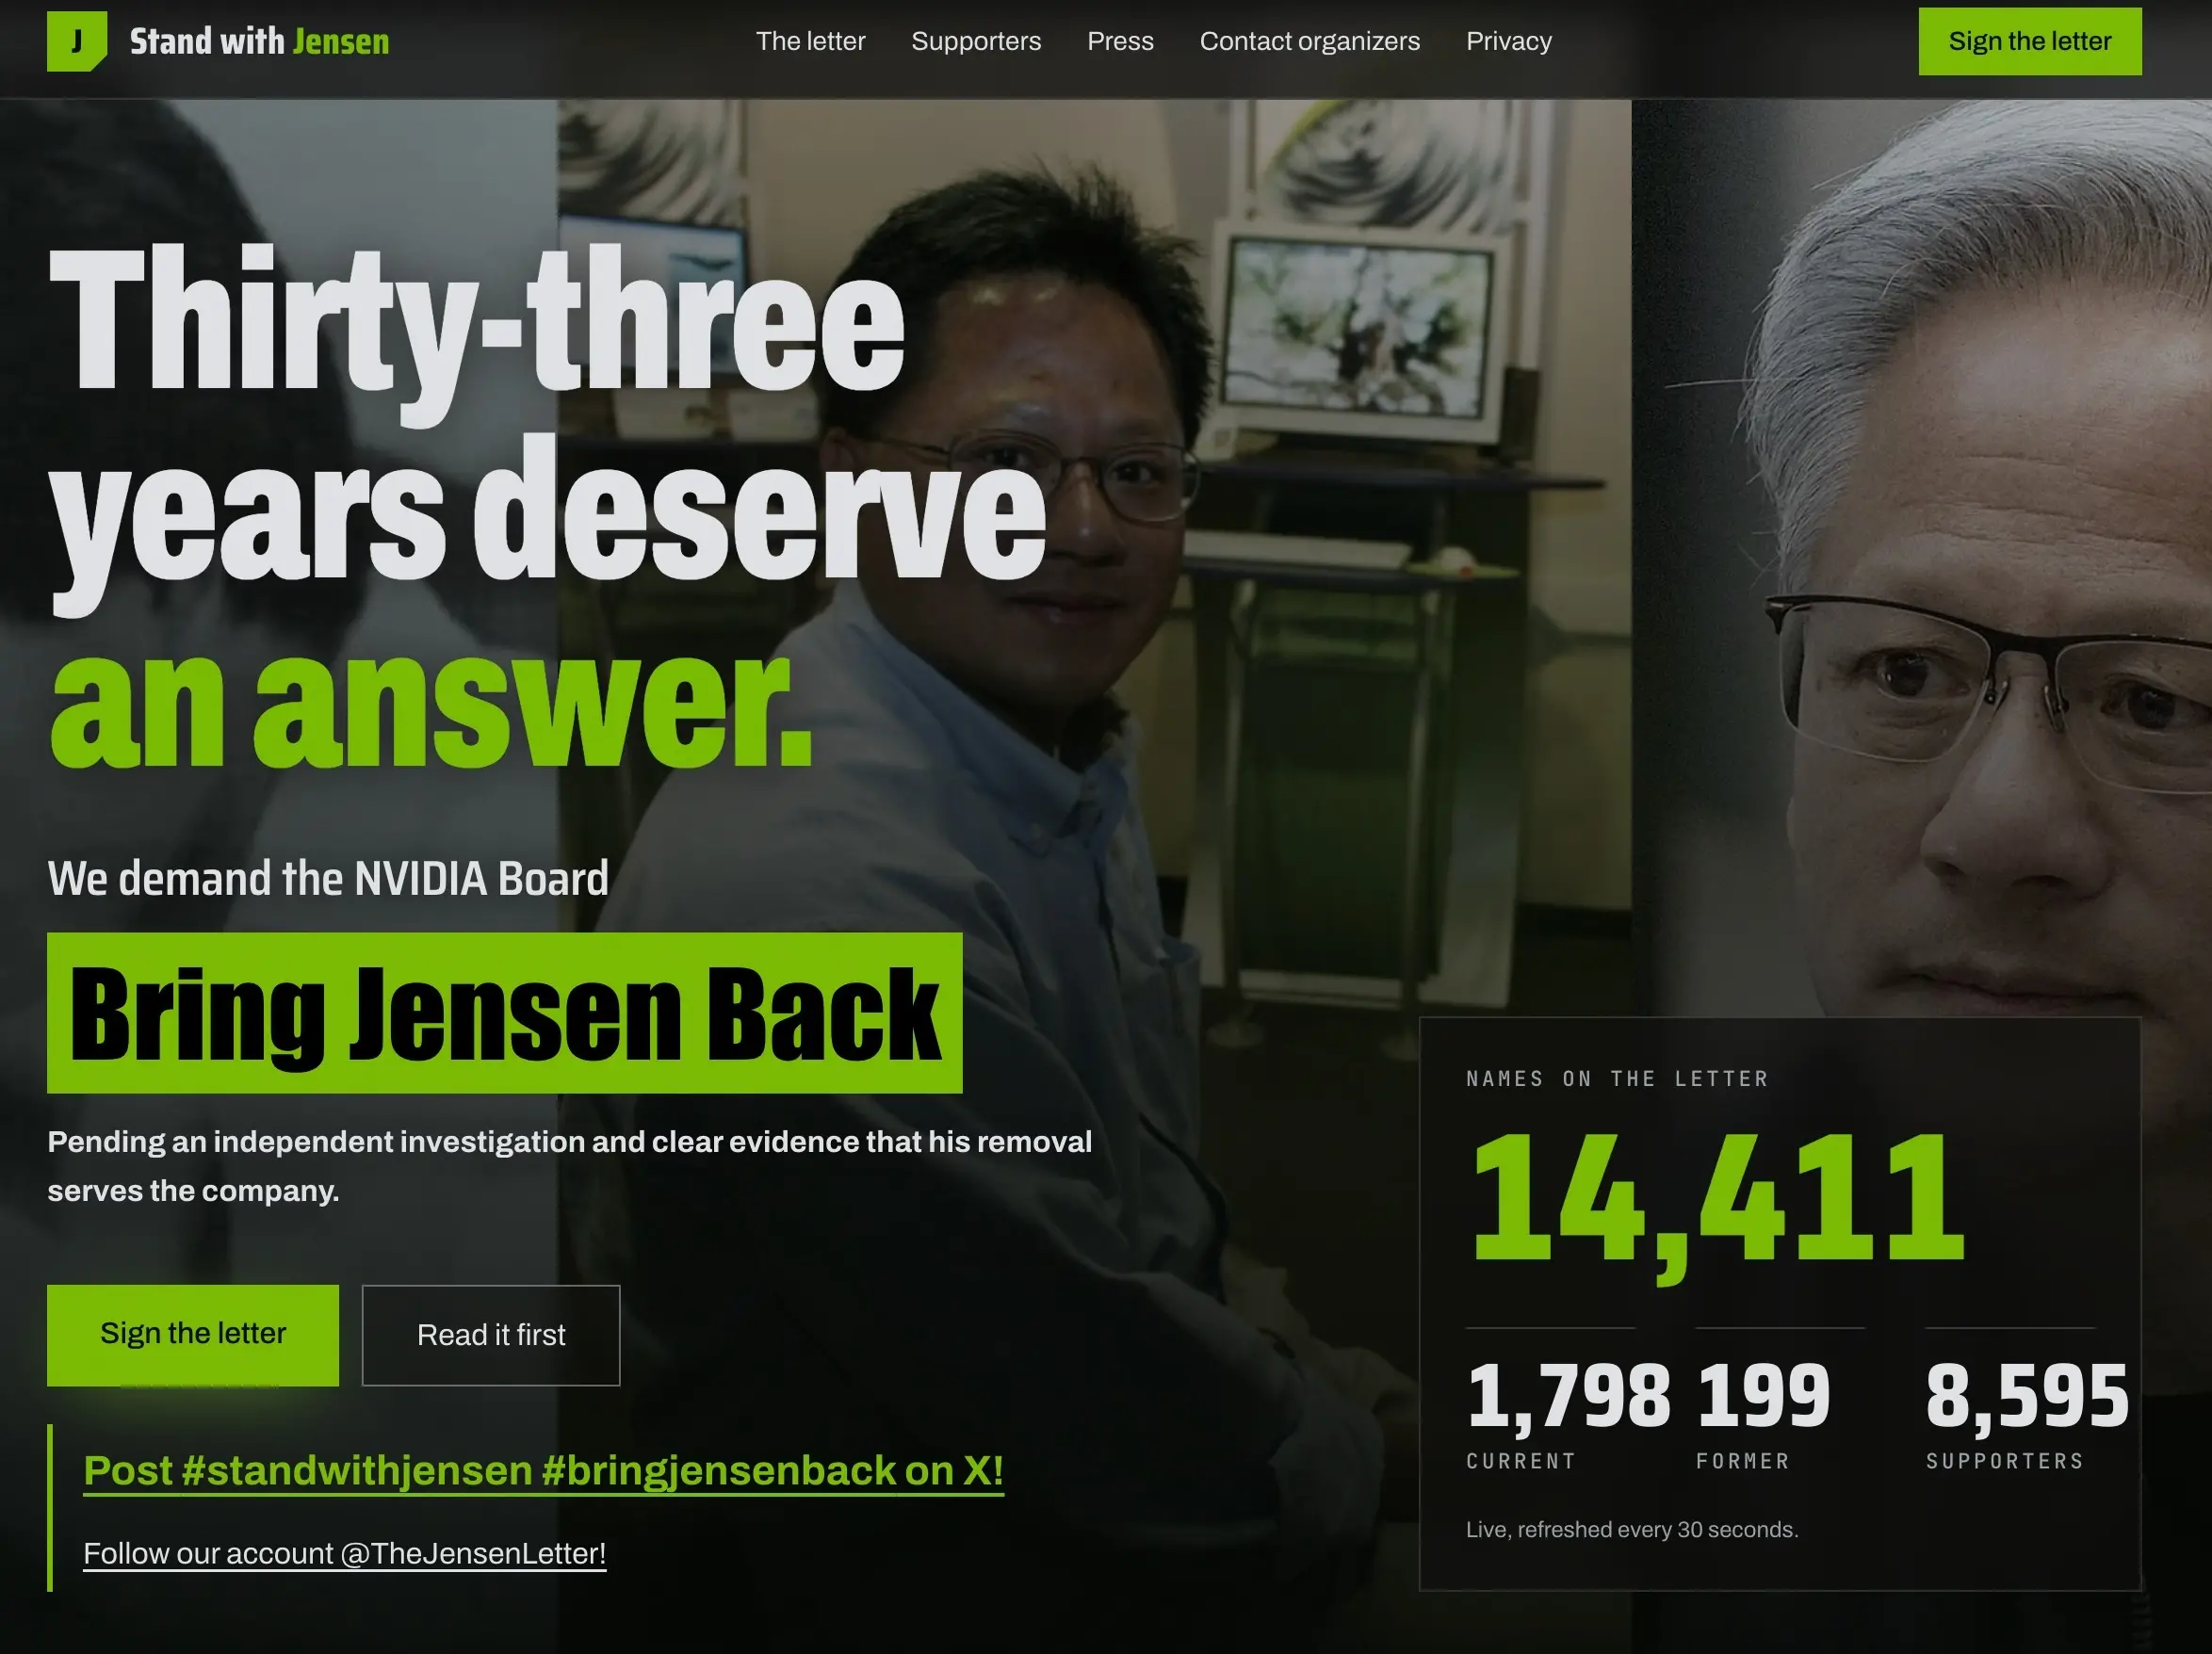
高盛によれば、今回の去レバレッジの強度は「過去10年の中で最も攻撃的な段階の一つ」であり、米国のプライオリティブローカーのネットポジションと総ポジションが同時に大幅に縮小しています。NVIDIAの取締役会が黄仁勲の後任を探しているというニュースが市場に衝撃を与えた日、ナスダックは1日で約5標準偏差の下落を記録しました。
モルガン・スタンレーのデータもこれを裏付けています。ブルームバーグによれば、モルガン・スタンレーのプライオリティブローカー業務は、ヘッジファンドがAIセクターのネットポジションを最近低配分に転換したことを発見しました。これは2023年以来初めてのことであり、今回のヘッジファンドの去レバレッジの持続期間は15年を超えています。先週、JPモルガンも顧客に対して、現在の市場の感情は「非常に悪い------これは本来は強気の信号であるべきだ」と伝えました。
高盛は、市場が1週間のうちに複数のネガティブな要因を消化したと考えています。------予想を上回るCPIデータ、FRBのタカ派的な発言、金利の上昇、原油価格の上昇、そしてNVIDIAのネガティブなニュースが含まれますが、価格は比較的安定しており、これは「売り圧力がほぼ枯渇している」ことを示しています。残された売り圧力がない状況では、悪いニュースでさえ価格をさらに押し下げることは難しいです。
評価の平均回帰、EPS予想の上方修正
評価の修復は、高盛が反発ロジックを構築するための第二の柱です。
コダッチ・ピザネッリは、今回の評価倍率の収縮を経て、世界の株式市場の評価が「35年の長期歴史的平均近く」に戻ったと指摘しています。具体的には、MSCI世界指数の12ヶ月先のPERは15.6倍に低下し、PEGは1.1倍に減少しており、いずれも1997年以来の歴史的平均水準に近づいています。
一方で、利益予想は同時に下方修正されていません。市場は2026年、2027年、特に2028年のコンセンサスEPSの推定を、最近、歴史的な常識を超える速度で持続的に上方修正しています。2028年の利益予想曲線は、高盛によれば「利益予測線ではなく、むしろミーム株のように見える」と表現されています。
現在の実質金利が高めの状況下で、米国株の絶対評価も過度に引き伸ばされているわけではありません。 高盛はS&P500指数の先行PERと10年物実質金利の回帰分析を行い、現在の実質金利は約2.25%で、対応する合理的な評価は約18.9倍であり、S&Pは現在約17.9倍で取引されており------回帰線より約1倍単位低いです。
高盛は、AIセクターの2年前景は「依然として非常に不確実」であり、需要側の重要な検証時点を第4四半期の決算シーズンに設定しています。しかし、その前の6週間内に新たな恐怖の触媒は限られており------これこそがショート相場の典型的な温床です。
インフレのパイプライン圧力、パンデミックのピークを超えて
クリスマス相場の反対は、高盛のレポートの中でより不安を感じさせる部分です。
コダッチ・ピザネッリは、米国のCPIが9月と10月に連続して予想を上回り、その予想を上回る範囲が広範であると述べています。世界の製造業の輸入価格インフレは、6ヶ月年率換算で現在約24%であり、2021年から2022年のパンデミック時のインフレのピークを明らかに超えています。世界の生産者価格の年率上昇幅は約11%です。
インフレの拡散範囲も広がっており、エネルギーやAIハードウェアに限らず、化学製品、プラスチック、紙製品などのカテゴリーにまで広がっています。
米国、ドイツ、フランス、イタリア、英国では、輸入価格カテゴリーの年率上昇幅が5%を超える割合が約25%から40%の範囲に跳ね上がっています。米国の生産者価格ではその割合が40%を超えており、この水準は2021年から2022年のインフレの波の前夜に見られたものです。
金曜日に発表されたPPIデータはこの状況を変えるものではありませんでした。10月のPPIの前月比増加率は予想をわずかに下回り、0.3%で前年比6.5%でしたが、インフレ圧力は依然として顕著です。前週火曜日に発表されたCPIは、70の予測の中で1つだけが下回っており、予想を上回る広がりが見られます。
高盛は、企業が現在、利益率を圧縮する形で入力コストの上昇を吸収していると考えていますが、この緩衝がどれくらい持続できるかが核心的な問題です。
1月が真の試練
上流の価格圧力は通常、消費者側に完全に伝わるまでに6から12ヶ月かかるため、請求書は来年の第1四半期に期限が来ることになります。
高盛は「1月の価格リセット効果」について詳細なデータ測定を行ったことがあります。 歴史的データから見ると、1月は年間の価格項目が大幅にリセットされる最も集中した月であり、約16の項目が1月に2標準偏差を超える価格の跳ね上がりを経験しますが、他の月では通常2.5を超えることはありません。欧州市場も同様の季節的な規則性を示しており、パンデミック以降、1月のコアHICPデータは年間で最大の上昇幅の一つとなることが多いです。
このような背景の中で、高盛のエコノミストは最新のCPIデータが発表された後、FRBの利上げ予測を引き上げ、3回目の利上げを追加しました。
コダッチ・ピザネッリはまた、隠れた反身的なループを指摘しました。 以前、各国の中央銀行がハト派的だったのは、株式市場の下落と信用の引き締まりによる圧力に大きく制約されていたからです。もし株式市場が安定し、金融環境が緩和されれば、中央銀行が引き続き様子見する理由はなくなります。
言い換えれば、年末のショートが現実になれば、まさに未来の上昇スペースを使い果たすことになり、盛り上がりの後には「二日酔い」が避けられません。 金利取引の方向性について、高盛は明確に表明しています:
前端のインフレを買うことは、現在の投資ポートフォリオの良い補完です。
高盛自身もレポートの中で認めており、2026年は「マクロトレーダーにとって非常に困難な年であり、各資産クラスにはほぼすべてに落とし穴がある」と述べています。事後の振り返りでは、この年に最も有効なトレーディングの鉄則は実際には一つだけ------「すべてのコンセンサス取引をショートすること」です。
コダッチ・ピザネッリがレポートの最後に書いたように:たとえサンタクロースが約束通りにやって来ても、エネルギーショックによる中間品のPPIの上昇幅は最終需要価格の上昇幅を1倍超えており、製造業の輸入価格の上昇速度はパンデミックのピークを超え、各企業は1月の再価格設定を待っています------この請求書は、クリスマス相場が実現するかどうかにかかわらず、来年の第1四半期に時間通りに届けられます。
レポートの最後の一行は:「幸運を祈ります。」
 リスク警告
 リスク警告