エヌビディアの買い時は来たのか?
 核心的な視点


 すべての塵が落ち着くまで、「黄仁勋のいないNVIDIAはどれくらいの価値があるのか」は依然としてオープンな問題です。
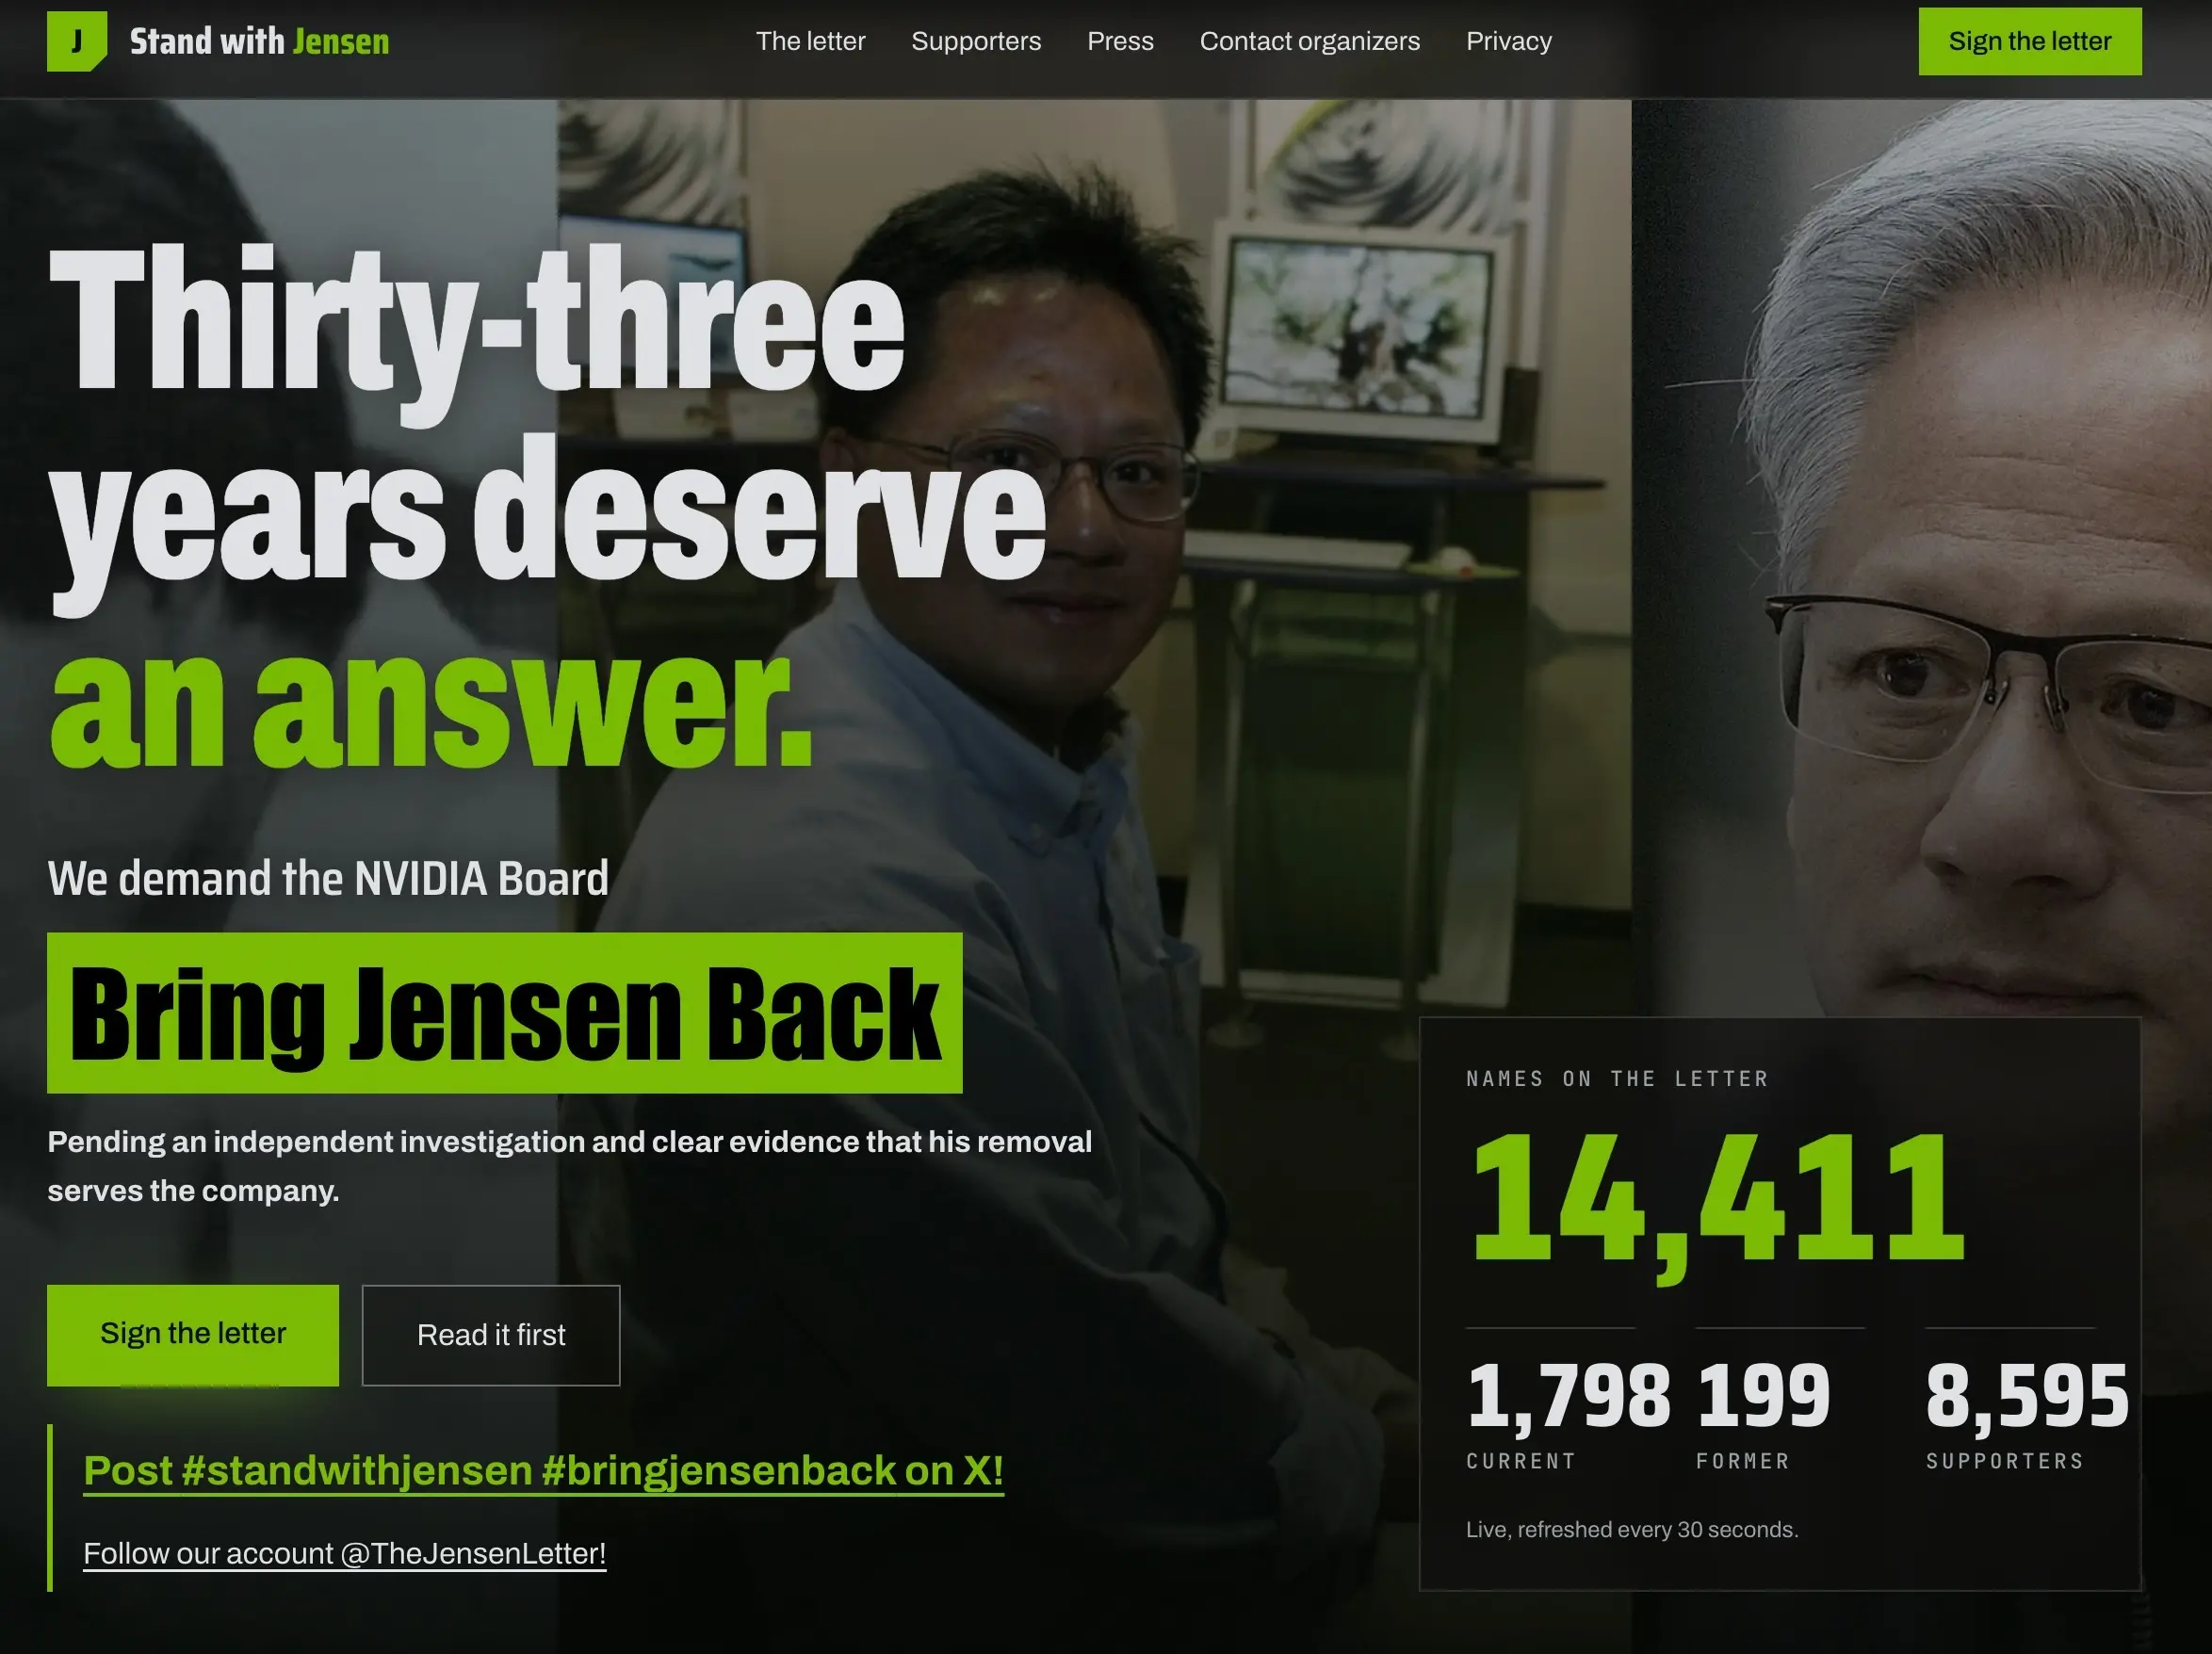
11月12日、NVIDIAは黄仁勲が社長、CEOおよび取締役を辞任したことを発表し、即時に効力を発揮しました。当日、米国株式市場が開くと、NVIDIAの株価は一時14%以上急落し、最低148.8ドルに達し、10月の高値からは約40%下落し、時価総額は一時6000億ドル以上蒸発しました。
画像出典:視覚中国
創業者の退任は、この一連の売却の最も直接的な引き金となりました------市場は単一のリスクに反応しているのではなく、全体の企業の再評価を行っています。同時に、AI計算能力のリーダーが需要が依然として強い中で評価が歴史的な低水準に落ち込むと、底値を狙う議論も活発化し始めました。しかし、この人事異動から視線を外すと、NVIDIAが現在本当に答えるべき質問は、評価、競争優位性、そして需要が不可逆的な変化を遂げたかどうかかもしれません。
黄仁勲の辞任による売却は、NVIDIAの評価を珍しい位置に押し上げました:約12倍の先行PEは、この会社の株価が15年間で最も低い水準です。同期間のS&P 500指数の予想PERは約18倍です。言い換えれば、ガバナンス危機の後、NVIDIAの評価は米国株式市場全体よりも安くなっています。
この評価水準は、依然として強力なビジネスに対応しています。2026会計年度(2026年1月まで)、NVIDIAの収益は2159億ドルで、前年同期比65%増加し、データセンターの収益は四半期で623億ドルに達し、粗利益率は約75%を維持しています。2027会計年度第2四半期の収益は962億ドルで、データセンターの収益は890億ドル、前年同期比117%増加し、営業利益率は66.2%、フリーキャッシュフローは213億ドルに達しました。
多くの投資銀行が黄仁勲事件後にNVIDIAの目標株価を引き下げましたが、大多数は依然として買いまたは増持の評価を維持しています。
バークレイズは目標株価を275ドルから210ドルに引き下げ、増持を維持し、「今後数ヶ月の評判と移行リスクを反映するために評価倍率を約25%引き下げる」と明言しました。現在の株価は約20.9%の潜在的な上昇を示しています。ゴールドマンは買いを維持し、目標株価を300ドルから220ドルに引き下げました;シティは285ドルから225ドルに引き下げ、同様に買いを維持;カナダ・ロイヤル銀行は330ドルから230ドルに引き下げました。Truistは「買い」から直接「ホールド」に評価を引き下げた数少ない機関で、目標株価を174ドルに切り下げ、ちょうど現在の株価の近くに位置しています。
明らかに、機関のコンセンサスは:ビジネスは悪化していないが、ビジネスに対する倍率をリセットする必要があるということです。そして、12倍の先行PEは、かなりの程度でこのリセットを完了しています。この背後の主な支えは、需要側の長期的な物語がまだ証明されていないことです。
黄仁勲は2026年GTC大会で、2027年までにBlackwellとRubinシステムのAIチップの需要が少なくとも1兆ドルに達すると予測し、2026年の5000億ドルの予測を直接倍増させました。Anthropicが最新に開示した年間経常収入(ARR)も依然として増加しており、AI資本支出の総量予測は短期的な変動によって下方修正されておらず、支出の傾斜が後方に平行移動しています。
しかし、評価が安いことは、リスクが消失することを意味しません。NVIDIAが現在直面しているリスクは、「誰がCEOになるのか」よりも根本的なものかもしれません。
まず、CUDAのロックイン効果が推論側から侵食されています。
CUDAが競争優位性である理由は、モデルをNVIDIAのGPUから他のチップアーキテクチャに移行するコストが高いためです。しかし、AnthropicはIPOロードショーで象徴的な進展を開示しました:そのモデルClaude Mythos Previewは、基本的に人間の介入なしに、わずか3日でコアGPUカーネルの移植を自主的に完了し、ClaudeがAMDのフラッグシップGPU上で重要な推論プロセスを実行できるようにしました。
シリコンバレーの投資家Marcelo P. Limaのコメントは広く引用されています:「NVIDIAのCUDA競争優位性はもはや存在しない」。このコメントには一部誇張が含まれているかもしれませんが、トレンドの方向は明確です:大規模モデル自体がシステムソフトウェアを書き換える能力を持ち始めると、過去に人間のエンジニアの労働力を代償にして構築された移行コストが、自動化によって急速に圧縮されています------CUDAは一夜にして崩壊することはありませんが、「全員が使用しなければならない」から「トレーニング側はまだ使用しなければならない、推論側は使用しなくてもよい」というプロセスがすでに進行中です。
次に、NVIDIAが直面している供給のボトルネックは、ウェハではなく、HBMとパッケージングです。
業界のデータによれば、TSMCは年間に4億個以上のGPUダイを切り出すことができますが、NVIDIAの年間実際の出荷量は約1000万個に過ぎません。本当の制約はHBMにあります:世界全体の年間HBM生産能力は約3.75EBで、NVIDIAはその約70%を占めており、1つのGPUあたり平均260GBが必要で、合計でも約1000万個のGPUを支えることができます。同時に、パッケージングの生産能力も逼迫しており、HBM4の供給調整がRubinの量産ペースを遅らせる可能性があります。これは、需要が無限であっても、NVIDIAの出荷量が中期的には物理的な上限に制約されることを意味し、設計能力や顧客の注文によるものではありません。
さらに重要なのは、黄仁勲がNVIDIAに残したのは、CUDAやアーキテクチャの蓄積といった組織資産だけではなく、3つの高度に個別化されたものです:技術路線の戦略的判断力、TSMCやSKハイニックスとの供給チェーンの駆け引き能力、そして顧客や政府との直接対話のチャンネルです。暫定CEOのColette Kressは資本市場で知られた顔で、長年CFOを務めていますが、NVIDIAの製品路線を誰が決定し、供給チェーンの関係を誰が維持するのかという問題には、正式な後任者が就任するまで答えがありません。これは、「黄仁勲のいない」NVIDIAの株価が大きく崩れる可能性は低いが、市場が黄仁勲に支払ったプレミアムは自動的に後任者に移転されないことを意味します。
したがって、機会とリスクを一緒に見ると、NVIDIAの現在の位置はおそらく一言で要約できます:ビジネスはまだ存在しますが、ビジネスに対する「信仰プレミアム」が体系的に剥離されつつあります。
確かに、12倍の先行PEはかなりの悲観的な期待を消化しています。もしAI資本支出の長期的な方向が変わらず、BlackwellとRubinの需要が実現し、後任者が供給チェーンと顧客関係を安定させることができれば、現在の価格は良好なリスク対リターンの介入ウィンドウを提供しています。バークレイズ、ゴールドマン、シティが買いを維持し、20%以上の潜在的な上昇を示しているのは、この判断を反映しています。
しかし、「安い」こと自体は十分な買いの理由にはなりません。CUDAロックイン効果の緩和は、年単位でゆっくりと進行する構造的変化ですが、その方向は逆転が難しいものです。供給側のHBMとパッケージングの物理的なボトルネックは、NVIDIAが需要の爆発時に実現できる収益の上限を制限しています。そして、後任者の不確実性は、「創業者プレミアム」の剥離がまだ終わっていない可能性を意味します。
バーンスタインは最新のリサーチレポートで率直に述べています:「もしあなたがキッチンで2匹のアリを見たら、キッチンにいるアリの総数は絶対に2匹以上です。」彼は次に発展する可能性のある連鎖を指摘しています:個人的なスキャンダルから、ガバナンスの真空とビジネスニュース、さらには政府の調査まで、各環が新たな売却の波を引き起こすでしょう。そして、各連鎖の爆発は、NVIDIAの評価を「黄仁勲プレミアム」から「普通の半導体会社プレミアム」に一歩近づけています。
疑いなく、市場が最も恐れているのは悪いニュースではなく、悪いニュースがいつ、どのような形で現れるか分からないことです。すべての塵が落ち着くまで、「黄仁勲のいないNVIDIAはいくらの価値があるのか」は依然としてオープンな問題です。
 リスク警告
 リスク警告