ゴールドマン・サックス:連邦準備制度の利上げが緩やかになることで金の上昇ペースは変わるが、長期的な強気の構造は変わらない
 核心的な視点

 ゴールドマン・サックスは、利上げは上昇のペースを緩めるだけで、牛市を終わらせるものではないと考えています。年末の金の公正価値予測は4650ドルです。最も重要な支えは中央銀行の金購入から来ており、現在の金購入速度は91トン/月に達しており、歴史的平均の5倍以上です。この構造的なトレンドは逆転が難しいです。さらに、コールオプションのポジションは平均の3倍であり、マーケットメーカーのヘッジ効果が機械的に上昇を拡大させる可能性があり、実際の上昇幅は基準予測を大幅に超えるかもしれません。
著者:董静
米国連邦準備制度が利上げを発表したばかりで、高盛の経済学者は10月に再度利上げがあると予想していますが、高盛のグローバル商品研究チームは依然として2027年末に5400ドルの金価格目標を維持しています。
追風取引台の情報によると、高盛は9月18日の最新の貴金属レポートで市場に明確な信号を送っています:引き締め政策は金の短期的な上昇ペースを遅らせるだけで、長期的な強気トレンドを終わらせることはありません。短期的な利上げ圧力は市場によってほとんど消化されており、金には上昇の余地があります。
報告書によれば、現在、世界の中央銀行による構造的な金購入の狂潮とG10諸国の財政持続可能性に対する懸念から生じるコールオプションの需要が、金価格の非常に堅固な底を形成しています。
高盛は、今年の年末には金の公正価値が4650ドル/オンスに達すると予測しています(現在の約4350ドルの現物価格を大きく上回ります)。さらに、投資家はオプション市場のトレーダーによるヘッジ行動がもたらす機械的な急騰リスクや、米国中間選挙前後の投機的な激しい変動に対して高い警戒を持つ必要があります。
利上げの影響は限定的:最近の道筋は緩やかで、最終目標は変わらず
高盛は報告書の中で、米国連邦準備制度が3年ぶりに利上げを発表し、高盛の経済学者が10月に追加の利上げを予想しているにもかかわらず、2027年末に5400ドル/オンスの金の最終目標価格は変わらないと明言しています。
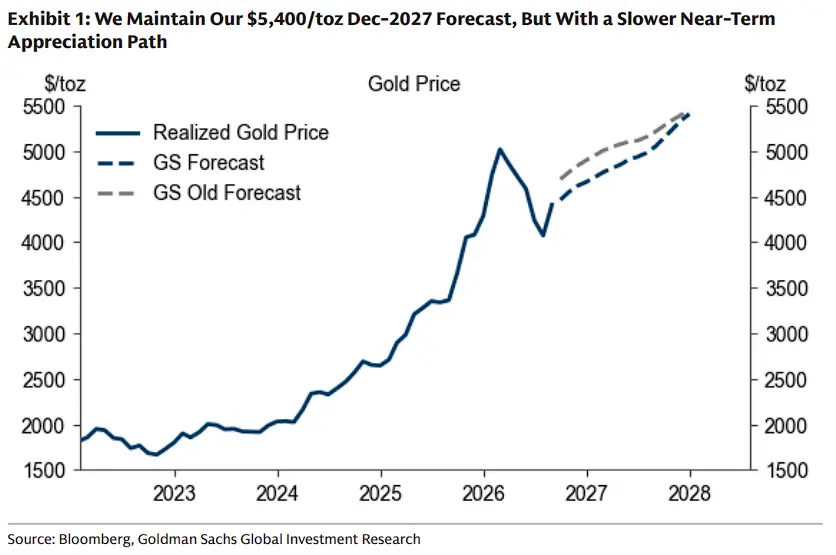
高盛の判断論理は、金融政策の引き締めの影響は、金の最近の価値上昇の道筋の遅れとして主に現れ、最終価格の下落にはつながらないというものです。高盛の経済学者は、米国連邦準備制度が2027年9月から2028年3月の間に3回の利下げを実施すると予測しており、最終金利の予測は3.25%-3.5%のままです。
そのため、高盛は2026年末の金の公正価値予測を以前の4900ドル/オンスから4650ドル/オンスに引き下げましたが、この数字は依然として現在の約4350ドル/オンスの現物価格を大きく上回っています。報告書はまた、予想される金融政策の引き締めはETFの需要によって大部分が消化されていることを指摘しており、これは金利上昇が金価格に対する限界的な抑制効果が弱まっていることを意味します。
中央銀行の金購入:金の強気市場の最も重要な構造的推進力
高盛の報告書は、中央銀行による持続的な金購入を金の強気論理の最も主要な構造的推進要因と定義しており、2027年末までに約23%の上昇を予測する大部分を占めています。
高盛の中央銀行の金購入リアルタイム追跡モデル(Nowcast)によれば、現在の中央銀行の金購入速度は約91トン/月(季節調整された3ヶ月の平均値)であり、2022年前の17トン/月の歴史的平均を大きく上回っています。増加率は5倍を超えています。
この加速傾向に基づき、高盛は中央銀行の需要仮定を引き上げました:
- 以前の予測:2026年50トン/月、2027年40トン/月
- 最新の予測:2026-2027年平均60トン/月
高盛は、2022年のロシア中央銀行の資産凍結事件が引き起こした世界の中央銀行の準備多様化の需要は構造的であり、周期的ではない変化であると考えており、最近の多くの中央銀行とのコミュニケーションも金に対する持続的な強い需要を裏付けています。
コールオプションの需要は非常に強靭で、金価格に追加の支えを提供
報告書は特に金のコールオプション市場の動向に注目しています。現在、金のコールオプションのポジションは約歴史的平均の3倍であり、米国連邦準備制度の利上げおよび比較的タカ派の記者会見の後、このポジションレベルは異常な強靭さを示しています。
高盛はこの現象を、市場がG10諸国の財政持続可能性に対する懸念を持ち続けており、金をマクロ政策のヘッジツールとして使用する需要を支えていると解釈しています。
注目すべきは、高盛の5400ドルの目標価格は現在のコールオプションのポジションレベルが大体安定していることを前提としています(GLDのネットコールオプション未決済契約は約230万件)が、コールオプションのポジションをさらに増加させることによる追加の価格拡大効果は基準予測に含まれていないということです。
高盛の試算によれば、現在の約230万件の契約のポジションレベルで、100トンの確信的な需要が増加するごとに、金価格は約6.8%上昇し、通常のポジション条件下ではこの数字は約2%に過ぎません。これは、マーケットメイカーのヘッジ行動が金価格の上昇を機械的に拡大させ、金価格が高盛の基準予測を大きく超える可能性があることを意味します。
尾部リスク警告:極端なタカ派の道筋と選挙前の「待機室」効果
高盛はレポートの中で、調整を引き起こす可能性のある2つのシナリオを明確に警告しています:
1. 下方リスク(極端なタカ派シナリオ): もし米国連邦準備制度が年末までに予想を超えて追加の利上げを3回行い、より高い最終金利を示唆した場合、市場は先進国中央銀行の独立性に対する疑念が薄れる可能性があり、マクロヘッジ需要が一部平倉されることになります。
利率に敏感なETF保有者のネット売却が加わると、金価格は短期的に約4070ドル/オンスの底に達する可能性があります。ただし、中央銀行による持続的な金購入が価格の底を引き上げるため、金価格は2026年末までに徐々に約4200ドル/オンスに回復するでしょう。
2. イベントによる変動(米国中間選挙の「待機室」効果): 投機的な資金は、結果が不確実な重大なイベントの前に金を避難資産として「待機室」として使用することがよくあります。
高盛は、米国中間選挙前に投機的な建玉が金価格を一時的に約5%上昇させる可能性があると指摘しています(ネット運用ファンドのポジションが現在より約250トン高く、2014年以来の90パーセンタイルである685トンに達する場合)。しかし、選挙結果が確定した後、資金が再配置されると、金価格は激しい売却に見舞われる可能性があります。この現象は2016年の英国のEU離脱や2024年の米国大統領選挙後にも実際に起こりました。
 リスク警告