








Хранение "декредитования", розничные инвесторы Южной Кореи снова попадают в "страх ликвидации"
 Ключевые тезисы

 Корейский фондовый рынок значительно скорректировался, цепочка AI сталкивается с множественными давлениями, такими как достижение пика цикла памяти, плохие прогнозы доходов OpenAI, высокие капитальные расходы и ликвидация маржи у розничных инвесторов.
Автор丨Су Ян Редактор丨Сюй Циньян
12 октября корейский фондовый рынок значительно скорректировался. Индекс комплексной фондовой цены Кореи (KOSPI) закрылся с падением на 3.65%, составив 6384.25 пункта. Сектор полупроводников показал слабые результаты, акции Samsung Electronics закрылись с падением на 4.39%, составив 250500 вон; SK Hynix упали на 4.52%, составив 1605000 вон. В последующий торговый день 13 октября корейские акции продолжили падение, в какой-то момент была приостановлена программная продажа.
Если вернуться назад во времени, с момента достижения максимума в 9385.59 пункта 22 июня KOSPI за примерно четыре месяца упал почти на 32%.
Эта волна падения может быть объяснена технической корректировкой, вызванной фиксацией прибыли на высоких уровнях. Однако, когда внимание переключается с этого грандиозного капитального пиршества на микроузлы цепочки AI-индустрии, давление на рынок может быть не только связано с краткосрочным выводом капитала.
Существует три основных беспокойства: во-первых, сможет ли постоянное расширение инвестиций в инфраструктуру AI плавно преобразоваться в реальные доходы и прибыль; во-вторых, рост цен на оборудование и компоненты сжимает, переопределяя ожидания доходности инвестиций в цепочку поставок чипов; в-третьих, сможет ли высокая скорость роста доходов лабораторий передовых больших моделей оставаться устойчивой.
Как только ожидания прибыли начинают ослабевать, корректировка высоких оценок может усилиться вместе с оттоком иностранного капитала. Плюс к этому, финансирование сделок и заемные средства в условиях падения рынка увеличивают волатильность, что может легко вызвать требования по дополнительным маржинальным вкладам и привести к пассивному сокращению позиций, а "сигналы о ликвидации" для розничных инвесторов снова срабатывают.
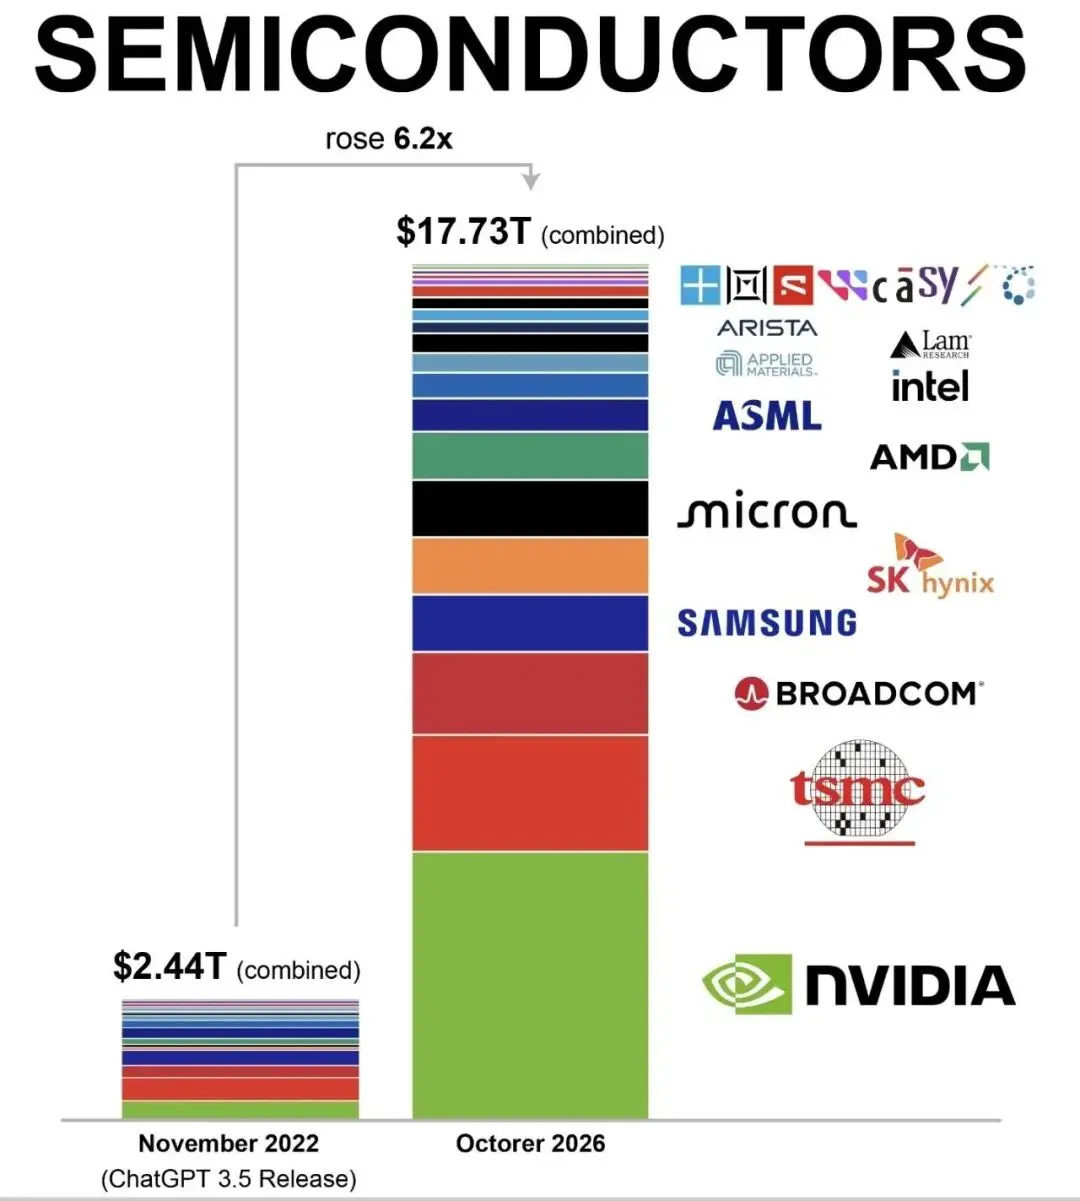
С момента выхода ChatGPT 3.5 общая рыночная капитализация глобальной полупроводниковой и AI-индустрии выросла в 6.2 раза, сектор чипов стал основным победителем этого большого цикла AI.
01 Тревога о "пике цикла"
Завод по производству чипов Samsung Electronics в Корее
Слабость корейского фондового рынка и сектора памяти была спровоцирована "удивительным" прогнозом по доходам.
8 октября Samsung Electronics опубликовала последний прогноз по доходам за третий квартал: объединенные продажи компании за третий квартал составят около 195 триллионов вон (прогнозный диапазон от 194 до 196 триллионов вон), объединенная операционная прибыль составит около 10.74 триллионов вон (прогнозный диапазон от 10.73 до 10.75 триллионов вон), что значительно выше по сравнению с аналогичным периодом прошлого года и находится на верхней границе ожиданий аналитиков.
Сильные результаты в основном обусловлены устойчивым спросом на HBM и DRAM, движимым AI. Samsung Electronics и SK Hynix совместно доминируют на рынке HBM и DRAM, продолжая в полной мере пользоваться структурными преимуществами, которые предоставляет глобальная инвестиция в инфраструктуру AI.
Тем не менее, рынок не встретил ожидаемого восторга.
После публикации прогноза акции Samsung Electronics резко упали, что потянуло за собой индекс KOSPI и акции других крупных полупроводниковых компаний, таких как SK Hynix.
Инвесторы, реагируя на рекордные данные, проявили сдержанность или даже выбрали фиксацию прибыли на высоких уровнях, что связано с переоценкой устойчивости цикла процветания памяти. Многочисленные аналитические учреждения указывают на то, что рост прибыли в третьем квартале может уже близиться к пиковым значениям текущего цикла, а ожидания роста в четвертом квартале замедлятся до примерно 8%.
С ростом цен на память и постепенным высвобождением новых мощностей в отрасли, вопрос "сможет ли нехватка предложения продлиться до 2028 года" стал центральным для рынка.
Проще говоря, если раньше все боялись нехватки памяти, то теперь беспокоятся о том, что ее может быть достаточно.
Это также можно рассматривать как тревогу о "пике цикла", ведь память — это крайне циклическая индустрия.
02 "Хаос" в расчетах
Генеральный директор OpenAI Сэм Альтман
"Хаос" в расчетах доходов передовых лабораторий также стал ключевым фактором, вызвавшим текущую коррекцию.
Согласно данным, опубликованным Financial Times и несколькими финансовыми СМИ, по состоянию на конец сентября 2026 года реальный годовой доход OpenAI близок к 50 миллиардам долларов. Это на 20 миллиардов долларов меньше, чем 70 миллиардов долларов, которые ранее циркулировали на Уолл-стрит и в некоторых СМИ.
Иными словами, рынок ранее переоценивал доходные возможности передовых лабораторий.
Ключевым фактором, вызвавшим это расхождение, является методология расчета — такие конкуренты, как Anthropic, учитывают продажи через облачных партнеров в полном объеме, тогда как OpenAI учитывает только свои собственные доходы, то есть чистую сумму после вычета доли каналов. Некоторые инвесторы первичного рынка, стремясь сопоставить две компании, скорректировали данные OpenAI, в результате чего получили 70 миллиардов долларов.
После появления этой информации 8 октября по восточному времени США акции полупроводникового и облачного сервисного секторов в США в целом упали: акции NVIDIA упали на 2.94%; акции Oracle, которые ожидают сотрудничества с OpenAI в области вычислительных мощностей, упали более чем на 6%, закрывшись с падением на 5.48%; акции Micron Technology упали на 4.79%, SanDisk на 4.90%, CoreWeave на 7.77%. Индекс Nasdaq Composite упал на 1.25%.
Акции памяти, как ключевой элемент цепочки AI-аппаратного обеспечения, особенно подвержены эмоциональным колебаниям.
Согласно отчету Financial Times, по состоянию на конец сентября этого года годовой доход OpenAI составляет около 50 миллиардов долларов, что значительно ниже общепринятого ожидания в 68 миллиардов долларов. Похожие ситуации наблюдаются и у других AI-компаний.
9 октября еще один информированный источник сообщил Bloomberg, что OpenAI ожидает, что к концу этого года его годовой доход все еще достигнет или превысит 70 миллиардов долларов, что в основном будет обусловлено ростом корпоративного бизнеса. Эта "новость" в некоторой степени смягчила краткосрочный страх, но рынок уже выдвинул более высокие требования к сопоставимости доходов AI.
Аналитики указывают на то, что эта волатильность во многом вызвана информационной асимметрией.
Данные о доходах OpenAI как частной компании уже достаточно, чтобы повлиять на цены акций таких публичных компаний, как Microsoft, Oracle и NVIDIA, что свидетельствует о том, что она стала важным ориентиром для оценки активов AI в мире. Исследования брокеров показывают, что в настоящее время не наблюдается признаков сокращения капитальных расходов со стороны облачных инфраструктурных компаний.
Иными словами, краткосрочная коррекция на вторичном рынке больше похожа на фиксацию прибыли на высоких уровнях и эмоциональную распродажу, а не на полное разрушение основ.
Отчеты таких организаций, как Morgan Stanley и Goldman Sachs, по-прежнему ожидают, что совокупные капитальные расходы крупнейших облачных гигантов мира в 2027 году составят от 1.2 до 1.4 триллионов долларов. Огромные капитальные расходы на инфраструктуру AI-аппаратного обеспечения и скорость монетизации программного обеспечения AI на верхнем уровне естественно создают "временной разрыв".
Таким образом, некоторые делают вывод, что суперцикл памяти все еще продолжается, но эпоха "покупки с закрытыми глазами" закончилась.
03 Дисконтирование оценок и высокие капитальные расходы
Несмотря на давление краткосрочных рыночных эмоций, сильный спрос на высокопроизводительную память в строительстве инфраструктуры AI по-прежнему предоставляет базовую поддержку для производителей памяти. Однако пути получения выгоды и потенциальные вызовы для трех компаний различаются.
Micron в основном выигрывает от роста спроса на HBM и серверный DRAM. SanDisk выигрывает от роста спроса на корпоративные SSD в AI-центрах данных. Как важный игрок на рынке HBM, SK Hynix благодаря своему первенству и сотрудничеству с крупными клиентами обладает высокой видимостью спроса.
Тем не менее, высокий спрос на AI — это лишь отправная точка для роста, ключевым моментом является преобразование спроса в устойчивую прибыль и денежный поток.
С приближением сезона отчетности капитальные расходы производителей памяти, инвестиции в передовые технологии и планы по расширению передовой упаковки также станут важными индикаторами для оценки перспектив спроса на полупроводниковое оборудование на верхнем уровне.
Сигналы о медвежьем рынке и рыночные опасения также очевидны, их основное внимание сосредоточено на крайне высоком давлении капитальных расходов и сжатии затрат на верхнем уровне — для того чтобы завоевать доминирование на рынке HBM3e и следующего поколения HBM4, гиганты памяти вовлечены в самую жестокую гонку за оборудование и мощности в истории полупроводников.
Samsung Electronics уже пообещала инвестировать более 110 триллионов вон (около 82.6 миллиардов долларов) в капитальные расходы и исследовательские разработки до 2026 года, установив рекорд по годовому бюджету компании; SK Hynix активно расширяет завод M15X в Чхунджу, специально созданный для HBM4, и инвестирует 3.87 миллиарда долларов в создание современного упаковочного завода в штате Индиана, США.
Согласно отраслевым данным, для удовлетворения сжатого спроса на HBM к концу 2026 года до 25% мощностей по производству DRAM у глобальных гигантов памяти будут принудительно заблокированы для производства HBM. Огромные капитальные расходы значительно увеличивают последующие амортизационные и списочные расходы компаний.
Более того, давление на затраты на верхнем уровне цепочки поставок продолжает подрывать ожидания прибыли.
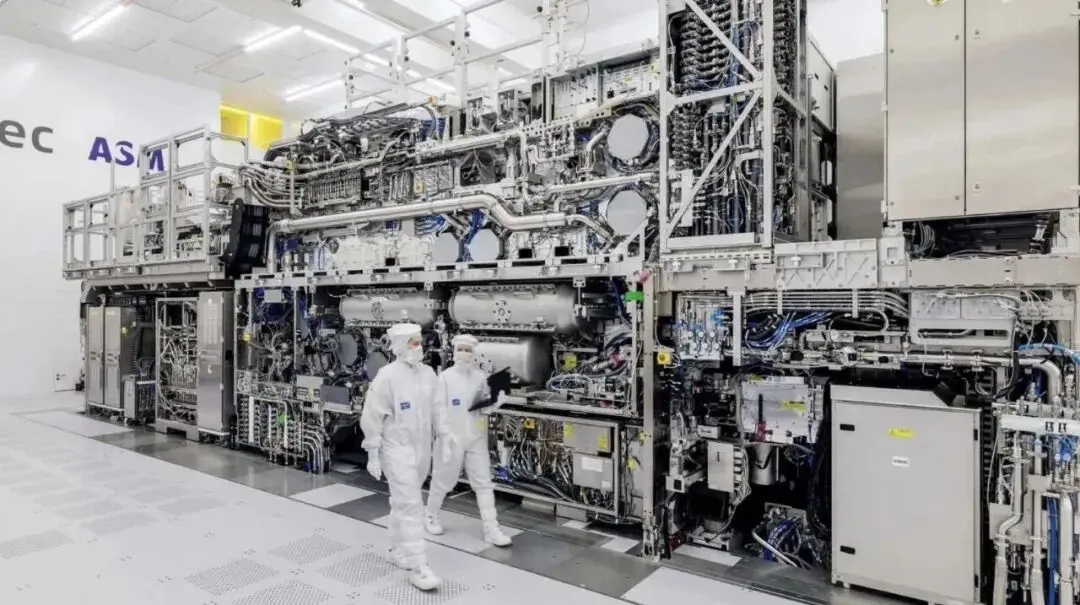
Ранее производитель фотолитографического оборудования ASML четко уведомил, что с января 2027 года цены на замену компонентов EUV и DUV фотолитографических машин, поставляемых Samsung Electronics и SK Hynix, будут увеличены на 10%. В то же время также ожидается повышение цен на фотолитографические машины.
На этом фоне текущий динамический коэффициент P/E для SK Hynix составляет всего 6.96, что значительно ниже среднего уровня по отрасли полупроводников. На поверхности наблюдается дисконтирование оценок, но насколько это дисконтирование оправдано, в значительной степени зависит от того, сможет ли компания поддерживать качество и устойчивость будущей прибыли под давлением высоких капитальных расходов и растущих операционных расходов.
04 Страх ликвидации среди розничных инвесторов
Риски высоколевериджированных сделок среди корейских розничных инвесторов начали вызывать тревогу еще этим летом.
Ранее Reuters сообщала о 24-летнем студенте Сеульского университета Ли Сынхо (Lee Seung-ho), который стал самым наглядным ранним предупреждением о таких рисках.
Студент Сеульского университета Ли Сынхо, потерявший все свои средства
Reuters сообщила, что Ли Сынхо накопил 20 миллионов вон и участвовал в сделках с 5-кратным кредитным плечом через торговое приложение, его активы на счету однажды взлетели до 300 миллионов вон (около 155 тысяч юаней). Однако с увеличением волатильности на рынке в мае, требования по дополнительным маржинальным вкладам и закрытие позиций последовали одно за другим, и он потерял все свои доходы и основной капитал всего за четыре недели.
В отчете он описал свои чувства в тот момент как "буквально невозможность дышать".
Тем не менее, риск, накопленный из-за высоколевериджированных сделок, не был своевременно устранен, а, наоборот, с распространением продуктов с высоким кредитным плечом среди розничных инвесторов, он продолжал углубляться и распространился до настоящего времени.
12 октября корейский фондовый рынок столкнулся с резким падением, и эта долго подавляемая паника и тревога выплеснулись на социальных платформах. После закрытия рынка корейские инвесторы заполнили платформу X сообщениями о своих недоумениях и недовольстве.
Некоторые розничные инвесторы сравнили корейский фондовый рынок с рынками США и Японии, задаваясь вопросом, почему корейский рынок продолжает испытывать давление. Другие инвесторы указали на продолжающийся отток иностранного капитала, считая, что корейский рынок не смог в полной мере воспользоваться ростом на глобальных рынках, но при корректировке испытывает большее давление.
Эти сообщения отражают сильное недовольство розничных инвесторов по поводу рыночной динамики, но за эмоциями скрываются более важные изменения в капитале.
Согласно недавним данным торговли, 12 октября иностранные инвесторы продали корейские акции на сумму почти 20 триллионов вон за один день, а за последний месяц общий объем чистых продаж составил 29.7 триллионов вон (около 156 миллиардов юаней). Если эти данные будут подтверждены, это будет означать, что отток иностранного капитала из корейских акций стал важным источником давления в текущей рыночной коррекции.
Если отток иностранного капитала объясняет, почему рынок испытывает давление, то кредитные сделки касаются того, почему падение может еще больше усилиться.
Споры вокруг корейских ETF с левереджем на акции продолжают нарастать в сообществе инвесторов.
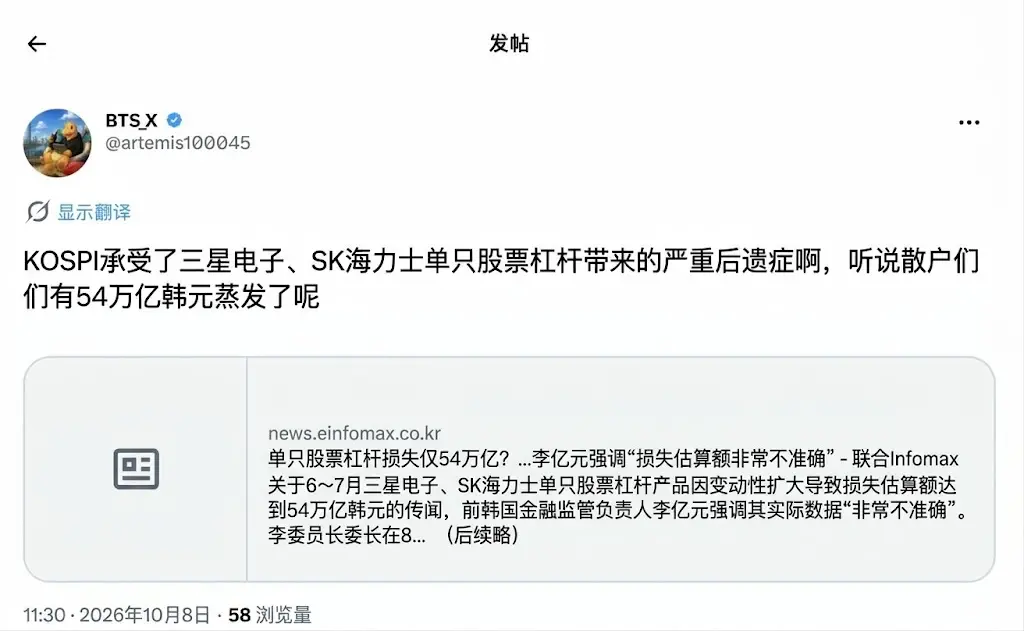
Некоторые посты ссылаются на соответствующие оценки, согласно которым убытки розничных инвесторов в одиночных левереджированных продуктах достигли 54 триллионов вон (примерно 283,5 миллиарда юаней). Эта цифра отражает огромную разрушительную силу высокорисковых деривативов на фоне рыночной волатильности, но также вызвала множество обсуждений о методах статистики и выборках для расчетов.
Левереджированные продукты значительно увеличивают колебания цен акций.
Когда рынок падает, уменьшение позиций может вызвать требование о дополнительном марже, заставляя инвесторов пассивно закрывать позиции и усиливая давление на снижение. Однако вопрос о том, будет ли механизм ежедневной ребалансировки одиночного левереджированного ETF усиливать давление на продажу базовых акций в определенные торговые дни, требует конкретного анализа с учетом структуры продукта и реальных потоков капитала, и не может быть обобщен.
С момента краха Ли Сынхо в июле, социальные платформы взорвались от шока по поводу огромных убытков в 54 триллиона вон, что выявило крайнюю уязвимость высоколевериджированной торговли в моменты рыночного разворота.
Таким образом, текущая корректировка на корейском фондовом рынке связана как с переоценкой инвесторами перспектив роста AI-индустрии, так и с выявлением уязвимости высоколевериджированной торговли в моменты рыночного разворота — когда цены акций больше не продолжают расти, преимущества, полученные от левереджа, могут быстро трансформироваться в риски.
Для некоторых розничных инвесторов жестокость заключается не в краткосрочных убытках, а в том, что они вынуждены покинуть рынок из-за нехватки средств перед его восстановлением.
Бывший исследователь OpenAI, Леопольд Ашенбреннер, которого в 25 лет прозвали "новым гуру AI на Уолл-стрит", стал типичным примером "трагедии" с четырехкратным левереджем, когда он потерпел крах накануне восстановления технологических акций в конце июля.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





