








Zhongjin: Может ли высокий уровень активности AI выдержать испытание предложением?
 Ключевые тезисы


 Исследовательский отчет Zhongjin Company: глобальная цепочка AI в третьем квартале пережила значительную коррекцию, после чего наблюдается дифференциация тенденций. Индекс Тайваня и Nasdaq достигли новых максимумов, в то время как рост полупроводников и венчурного капитала замедлился. В отчете обсуждается, сможет ли высокий уровень активности в AI сохраняться, что в значительной степени зависит от скорости расширения предложения и концентрации в отрасли.
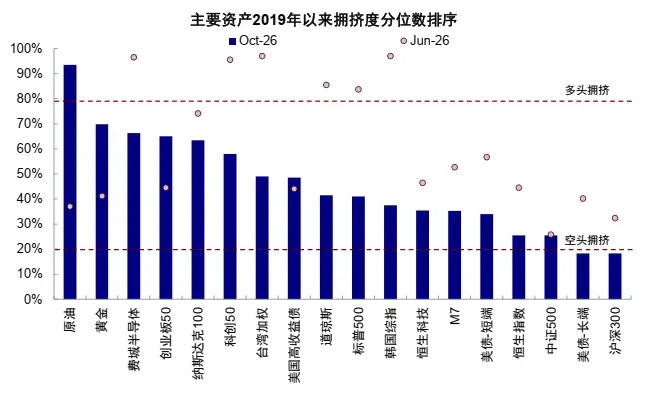
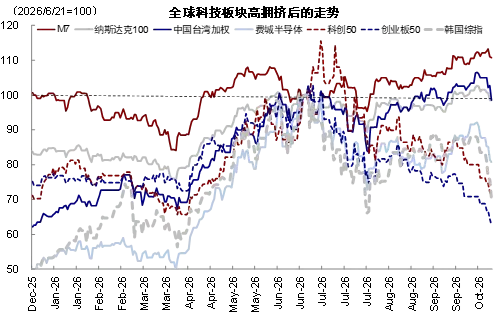
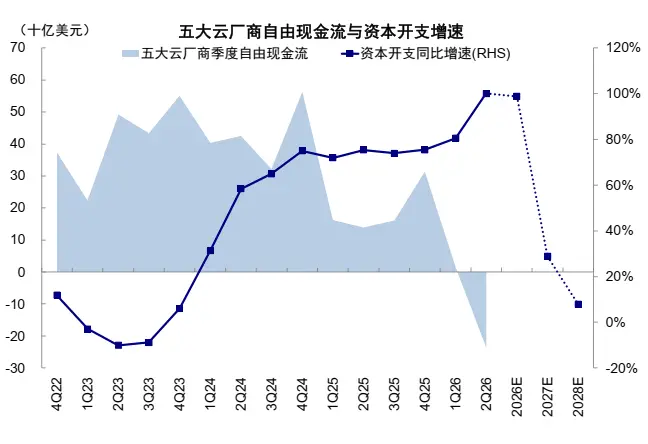
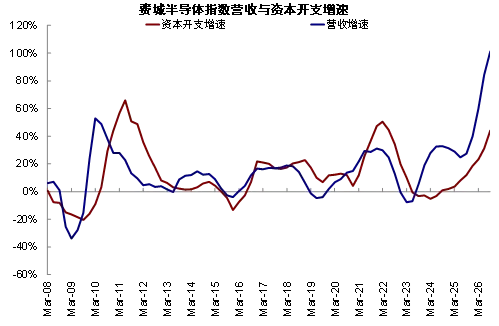
Глобальная цепочка ИИ в третьем квартале значительно откорректировалась после высокой насыщенности (График 1), и тенденция начала явно дифференцироваться. Индекс Тайваня, Nasdaq достигли новых максимумов, в то время как темпы роста таких индексов, как Филадельфийский полупроводник, STAR Market 50, ChiNext 50, замедлились, а некоторые даже полностью вернули годовые приросты (График 2). За этим стоят, помимо влияния внутренних макро- и микроэкономических условий на различных рынках, таких как изменения в доходности американских облигаций и денежные потоки на фондовом рынке A, вероятно, также изменения в соотношении спроса и предложения на различных этапах цепочки ИИ: рынок беспокоится, что капитальные расходы облачных компаний, представляющих спрос, уже пересекли стадию самого быстрого роста (График 3), и новые сценарии применения не появляются, в то время как новые поставки в некоторых верхних звеньях, таких как оптические модули, GPU, чипы памяти, постепенно высвобождаются (График 4).
График 1: Технологический сектор в июне 2026 года был необычно насыщен, но в настоящее время явно охладился
Источник: Bloomberg, Wind, Исследовательский отдел China International Capital Corporation
График 2: После переработки насыщенности, M7, Nasdaq и другие достигли новых максимумов, однако рост Филадельфийского полупроводника и ChiNext 50 заметно замедлился
Источник: Wind, Исследовательский отдел China International Capital Corporation
График 3: Капитальные расходы пяти крупных облачных компаний, возможно, уже пересекли стадию самого быстрого роста
Источник: Factset, Исследовательский отдел China International Capital Corporation
График 4: Капитальные расходы в полупроводниковом секторе и облачных компаниях увеличиваются и уменьшаются соответственно
Источник: Factset, Исследовательский отдел China International Capital Corporation
Разница в темпах спроса и предложения, а также в их увеличении и уменьшении привела к тому, что ранее постоянно расширяющийся разрыв между спросом и предложением начал проявлять признаки сжатия, а логика высокой активности, движимая ростом объема и цены, сталкивается с новыми вызовами, что непосредственно приводит к переходу рынка от консенсуса к разногласиям. Таким образом, как долго продлится текущая высокая активность, вызванная ИИ? Это, вероятно, самый волнующий вопрос для глобальных инвесторов в настоящее время.
I. Три когнитивных искажения для оценки высокой активности: спрос, безусловно, важен, но предложение тоже заслуживает внимания
Высокая активность, как следует из названия, означает, что спрос находится на восходящем пути, поэтому предложение часто намеренно или невольно игнорируется. Но по сравнению со спросом, предложение также заслуживает внимания, и мы считаем, что есть три когнитивных искажения, которые стоит пересмотреть.
► Во-первых, спрос, безусловно, важен, но предложение тоже заслуживает внимания; инвесторы часто подчеркивают и преувеличивают первичный спрос, но легко игнорируют и недооценивают вторичное предложение. Инвесторы привыкли исходить из рыночного пространства, уровня проникновения, клиентской лояльности и технологических изменений, чтобы прогнозировать рост доходов и капитальную отдачу на ближайшие несколько лет, но легко упускают из виду ответ предложения на рост. Рост спроса не равен автоматически инвестиционной отдаче; напротив, чем более определенные и привлекательные перспективы роста, тем больше вероятность привлечения капитала, что приведет к увеличению производства и усилению конкуренции. Когда новое предложение превышает спрос, первоначальная нехватка может перейти в избыток, и цены и рентабельность начнут снижаться; наоборот, если предложение ограничено мощностями, технологиями или узкими местами в цепочке поставок, даже если темпы роста спроса не ускоряются, цены и прибыль все равно могут расти нелинейно. Таким образом, спрос открывает пространство для роста, а предложение увеличивает эластичность отдачи.
► Во-вторых, прогнозирование спроса зависит от множества неопределенных долгосрочных предположений, в то время как оценка предложения имеет больше определенных индикаторов. В период технологических изменений конечный спрос, темпы внедрения приложений и готовность клиентов платить имеют высокую степень неопределенности, прогнозирование будущего рыночного пространства часто зависит от множества предположений. В отличие от этого, такие показатели предложения, как капитальные расходы, строящиеся мощности, объем финансирования и вход конкурентов, обычно более наблюдаемы и проверяемы. Особенно в текущей индустрии ИИ, вместо того чтобы прогнозировать масштабы применения и коммерциализации через несколько лет, часто проще идентифицировать уже произошедшее или назревающее расширение предложения, для чего обычно есть более надежная база данных. Вместо того чтобы искать определенность в высоко неопределенном будущем спросе, лучше сосредоточиться на маргинальных изменениях капитальной отдачи, исходя из относительно наблюдаемых изменений в предложении.
► В-третьих, даже осознавая важность предложения, легко упрощенно приравнять расширение предложения к снижению отдачи. Расширение предложения, безусловно, может нарушить существующее равновесие, но увеличение производства не обязательно приводит к избытку, а высокие инвестиции не всегда означают низкую отдачу; ключевым моментом является конкурентная структура отрасли: на децентрализованном рынке рациональные решения по расширению производства со стороны компаний могут накапливаться в иррациональные инвестиции на уровне отрасли; в то время как на более концентрированном рынке компании чаще могут учитывать влияние собственного расширения на предложение и цены в отрасли, новые инвестиции могут больше отражать технологические обновления, улучшение эффективности или расширение доли лидеров, а не беспорядочную конкуренцию. Таким образом, действительно стоит опасаться не самого расширения предложения, а расширения без дисциплины; на отдачу влияют не только масштабы расширения предложения, но и конкурентная структура, в которой происходит это расширение.
Учитывая вышеизложенное, в данной статье мы не будем повторно обсуждать уже обширные перспективы спроса на ИИ и рыночное пространство, а сосредоточимся на часто игнорируемой стороне предложения, чтобы переосмыслить механизмы формирования и устойчивости текущей высокой активности с этой точки зрения и предоставить инвесторам основу для оценки.
В этой статье мы 1) сначала определим направления активности на основных рынках, таких как Китай, США и Южная Корея, чтобы оценить, насколько сильным является текущий рост; 2) затем объясним механизмы формирования сильного роста с точки зрения спроса и предложения; 3) далее, с двух измерений — инвестиционной интенсивности и новых финансирований — оценим интенсивность расширения предложения; 4) затем введем конкурентную структуру, используя исторические данные и эмпирические проверки, чтобы проанализировать экономические последствия расширения предложения в различных конкурентных структурах; 5) наконец, применим эту структуру к текущему моменту, чтобы определить, в каких отраслях высокая степень роста трудно поддерживать, а в каких отраслях все еще есть пространство для улучшения отдачи.
II. Как определить направление высокой активности? Электрооборудование и полупроводники на американском рынке, электроника на китайском рынке и т.д.
Чтобы оценить, сможет ли текущая высокая активность выдержать испытание расширением предложения, сначала необходимо определить, что такое активность, и выявить, насколько она сильна в настоящее время.
Как определить уровень активности? Низкая база может создать высокий рост, но это не обязательно означает явное улучшение бизнеса; аналогично, 20% роста прибыли может быть значительным изменением для стабильной потребительской компании, но для циклической компании это может быть просто нормальное колебание. Смотрение только на годовые цифры может легко привести к тому, что эффект базы будет воспринят как рост или активность. С другой стороны, колебания прибыли в различных отраслях также имеют явные различия, и даже высокий рост, очищенный от эффекта базы, не обязательно означает, что отрасль вошла в зону активности.
Для этого в данной статье вводится стандартизированная непредвиденная прибыль (SUE, Standardized Unexpected Earnings), которая измеряет степень отклонения роста прибыли от исторической нормы, рассчитываемая как разница между текущим темпом роста прибыли компании и историческим средним значением, деленная на стандартное отклонение исторического темпа роста прибыли:
SUEᵢ,ₜ=[ΔEᵢ,ₜ-mean(ΔEᵢ)]/std(ΔEᵢ,ₜ₋ₖ),
где ΔE — это годовой темп роста квартальной прибыли. Это помогает уменьшить влияние различий в базах и увеличивает сопоставимость темпов роста прибыли в различных отраслях. Чем выше SUE, тем сильнее текущий темп роста прибыли по сравнению с исторической нормой; SUE больше 0 означает, что темп роста прибыли превышает историческое среднее значение; SUE больше 1 означает, что темп роста прибыли превышает историческое среднее значение плюс одно стандартное отклонение, что отражает сильную прибыльную активность. В данной статье отрасли с SUE больше 1 определяются как высокоактивные.
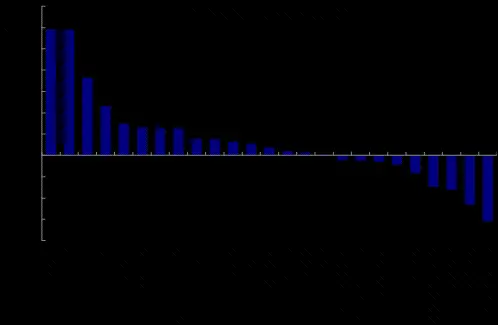
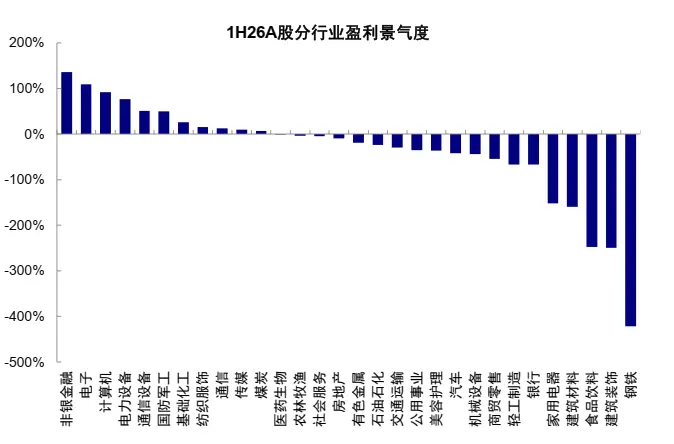
Наши расчеты показывают, что текущие высокоактивные отрасли в основном принадлежат к цепочке ИИ, например, электрооборудование, полупроводники и оборудование, электроника и программное обеспечение на американском рынке (График 5), а также электроника и другие сектора на китайском рынке (График 6). Кроме того, некредитные финансовые услуги на китайском рынке также имеют высокий уровень активности.
График 5: В первой половине 2026 года уровень прибыли в секторах электрооборудования и полупроводников на американском рынке был высоким
Источник: Factset, Исследовательский отдел China International Capital Corporation
График 6: В первой половине 2026 года уровень прибыли в секторах электроники, вычислительной техники, электрооборудования и т.д. на китайском рынке был высоким
Источник: Wind, Исследовательский отдел China International Capital Corporation
III. Причины роста активности? Спрос открывает пространство для роста, предложение увеличивает эластичность отдачи
Рост активности обусловлен тем, что перспективы спроса открывают пространство, а ограничения предложения увеличивают эластичность отдачи. В качестве примера текущего роста ИИ,
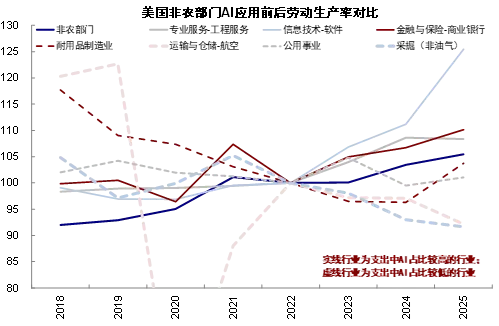
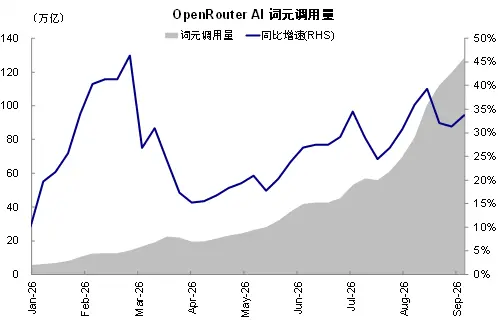
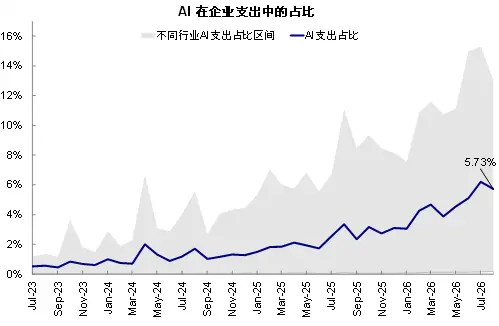
► С одной стороны, ключевым фактором расширения спроса на ИИ является значительное повышение производительности труда, вызванное постоянной итерацией больших моделей. По расчетам Anthropic, ИИ может сократить среднее время выполнения некоторых задач на 80%, сценарии применения больших моделей становятся все более разнообразными, и общая производительность труда в несельскохозяйственном секторе США значительно улучшилась, особенно в таких отраслях, как информационные технологии и финансовые услуги, где инвестиции в ИИ были высокими (График 7). Повышение производственной эффективности приводит к постоянному высокому росту объема вызовов словарных единиц (График 8), облачные компании продолжают увеличивать свои вычислительные мощности, а спрос на ИИ, инфраструктуру и другие связанные сегменты быстро расширяется. С более долгосрочной точки зрения, текущая доля ИИ в корпоративных расходах и абсолютные суммы, которые платят индивидуальные пользователи, находятся на относительно низком уровне (График 9), что означает, что ИИ все еще находится на ранней стадии применения, будь то обучение моделей, вывод или будущие новые применения, что подразумевает значительное потенциальное рыночное пространство. Быстрый рост спроса на ИИ определяет пространство для расширения соответствующей цепочки поставок.
► С другой стороны, ограничения предложения еще больше увеличивают прибыльную эластичность, вызванную ростом спроса. Когда в отрасли имеется значительное количество неиспользуемых мощностей, новый спрос в основном может быть удовлетворен за счет увеличения объемов производства, и реакция цен обычно довольно умеренная; по мере того как коэффициент использования мощностей постепенно приближается к пределу, краткосрочные возможности для увеличения производства у компаний сужаются, и новый спрос становится все труднее удовлетворить за счет увеличения объемов, что приводит к росту цен. В этот момент кривая предложения постепенно становится круче, и одинаковый рост спроса будет соответствовать большему изменению цен[1], а отрасль постепенно переходит от относительно линейного "увеличения объемов" к "одновременному росту объемов и цен". Нелинейный рост цен еще больше увеличивает прибыльную эластичность. Увеличение объемов производства обычно требует дополнительных затрат на сырье, рабочую силу и т.д., новые доходы должны вычитаться из соответствующих затрат, чтобы сформировать прибыль; при неизменных объемах продаж и единичных затратах, рост цен приводит к увеличению доходов, которые напрямую превращаются в прибыль. Таким образом, при равном масштабе роста доходов, увеличение прибыли от роста цен обычно превышает увеличение прибыли от роста объемов, и чем ниже первоначальная рентабельность, тем более выражен этот эффект.
График 7: Производительность труда в несельскохозяйственном секторе США улучшилась, особенно в отраслях с высокими инвестициями в ИИ
Источник: Fred, Исследовательский отдел China International Capital Corporation
График 8: Объем вызовов словарных единиц ИИ продолжает расти высокими темпами
Источник: OpenRouter, Исследовательский отдел China International Capital Corporation
График 9: Доля расходов на ИИ в инвестициях компаний (без учета зарплат) увеличилась с 0,5% в 2023 году до 5,7% в 2026 году
Источник: Ramp, Исследовательский отдел China International Capital Corporation
Этот механизм особенно выражен на узких местах в цепочке поставок. В производственной системе, где все этапы взаимосвязаны и в краткосрочной перспективе трудно заменить, общий выпуск ограничивается наиболее дефицитными этапами (теория "дерева" или функция производства Леонтьева). Даже если другие этапы имеют достаточные мощности, нехватка ключевых компонентов все равно ограничивает downstream производство, сосредоточивая новый спрос на узких местах, что приводит к росту их цен и прибыли. Это именно тот эффект узкого места, который мы упоминали в нашем предыдущем отчете "Гипотезы о времени ИИ и изменениях в населении": способность к расширению цепочки поставок определяется не простой суммой мощностей на каждом этапе, а тем, могут ли ключевые этапы обеспечить достаточные сопутствующие поставки.
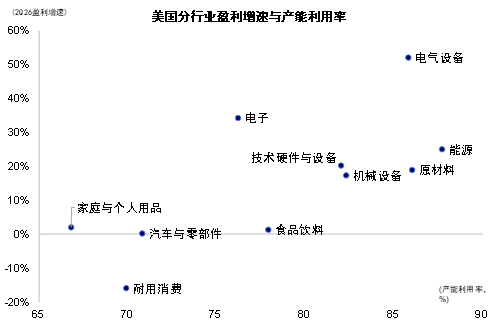
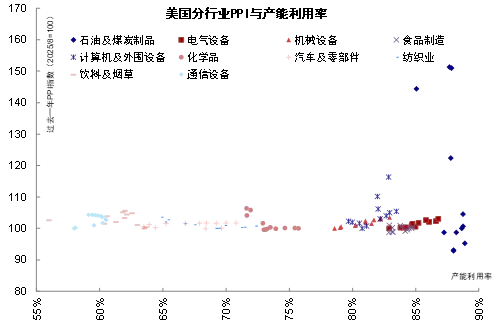
Таким образом, текущий подъем в индустрии ИИ на самом деле включает в себя две силы: расширение спроса создает основу для роста прибыли, а ограничения предложения еще больше увеличивают эластичность цен и прибыли. Сильный спрос на ИИ сначала стимулирует расширение объемов продаж, а когда спрос достигает ограничений предложения, цены и рентабельность начинают расти синхронно, что приводит к тому, что рост прибыли превышает рост доходов, и в некоторых отраслях наблюдается явно выше исторической нормы стандартизированная непредвиденная прибыль (SUE). Наши расчеты показывают, что в секторах с высокой SUE, таких как электроника и электрическое оборудование на американском рынке, также наблюдаются высокие уровни использования мощностей и значительный рост цен на продукцию (График 10, График 11). Исключительно сильные показатели прибыли в этих отраслях не являются следствием только высокого роста спроса, а результатом совместного действия сильного спроса и ограниченного предложения.
График 10: Отрасли с высоким уровнем использования мощностей также являются отраслями с быстрым ростом прибыли
Источник: Factset, BEA, Исследовательский отдел China International Capital Corporation
График 11: При высоком уровне использования мощностей может произойти резкий нелинейный рост цен
Источник: Haver, Исследовательский отдел China International Capital Corporation
Четыре. Как определить интенсивность расширения предложения? Может ли высокий уровень активности сохраняться, зависит от того, насколько быстро реагирует расширение предложения
Когда рост спроса достигает ограничений мощностей, нелинейный рост цен увеличивает эластичность прибыли и доходности капитала. Но сможет ли этот высокий уровень активности сохраняться, зависит от влияния расширения предложения, вызванного высоким доходом, на ограничения мощностей.
Как же определить и оценить интенсивность расширения предложения? Опираясь на исследовательский подход Хоберга и Филлипса (2010), мы описываем интенсивность расширения предложения с двух точек зрения: 1) во-первых, вводим относительную инвестиционную интенсивность, чтобы найти разумную опорную точку для текущего расширения предложения и определить, отклонилось ли фактическое расширение от нормального уровня; 2) во-вторых, рассматриваем еще не осуществленные будущие инвестиции, чтобы определить, получила ли компания необходимое новое финансирование для продолжения расширения.
1) Отклонились ли текущие инвестиции от нормального уровня? Определяем "разумный уровень инвестиций"
Увеличение капитальных затрат в высокоактивных отраслях само по себе не означает увеличения давления со стороны предложения. Улучшение перспектив спроса, рост прибыльности и более легкие условия финансирования могут сделать более высокие инвестиции разумным выбором. Поэтому ключ к оценке давления со стороны предложения заключается не в абсолютной величине капитальных затрат, а в степени отклонения фактических инвестиций от подразумеваемого "разумного уровня инвестиций", исходя из условий ведения бизнеса. В данной статье мы используем метод Хоберга и Филлипса (2010) для оценки нормальной инвестиционной интенсивности компаний при заданных условиях ведения бизнеса, основываясь на таких факторах, как Q Тобина, ROE, коэффициент задолженности, колебания прибыли, дивиденды, возраст и размер компании, и устанавливаем эталон для инвестиционной интенсивности. Затем относительная инвестиционная интенсивность (Relative Investment, RI) определяется как разница между фактической инвестиционной интенсивностью и предсказанным значением модели:
► Перспективы инвестиций измеряются с помощью Q Тобина, что положительно влияет на инвестиционную интенсивность. Теоретически это соотношение рыночной стоимости капитала и затрат на восстановление; когда рыночная стоимость превышает затраты на восстановление, и новый капитал может получить аналогичную доходность, у компании появляется стимул к расширению. Таким образом, значение Q может косвенно отражать оценку рынка перспектив инвестиций. При расчете Q Тобина используется значение с задержкой в один период, чтобы избежать введения неизвестной информации;
► Условия финансирования характеризуются ROE и коэффициентом задолженности, которые оказывают противоположное влияние на инвестиционную интенсивность. Инвестиции зависят не только от того, стоит ли проект вложений, но и от того, есть ли у компании соответствующие средства для расходов и пространство для заимствований. ROE описывает прибыльность компании, что положительно влияет на инвестиционную интенсивность. С одной стороны, задолженность ограничивает пространство для финансирования компании, с другой стороны, существует эффект задолженности (debt overhang); когда у компании уже есть значительная долговая нагрузка, часть доходов от новых проектов может сначала поступить кредиторам, что ослабляет стимул акционеров к дополнительным инвестициям;
► Колебания прибыли описывают неопределенность инвестиций. Теоретически, если проекты имеют схожую доходность, то чем больше колебания прибыли, тем больше неопределенность, и поскольку инвестиции в здания, оборудование и т.д. трудно отменить, разумные компании могут предпочесть подождать, чтобы получить больше информации перед принятием решения. Эмпирические данные показывают, что связь этого показателя с инвестиционной интенсивностью неясна;
► Потребность в обновлении капитала используется в качестве прокси для дивидендов, возраста и размера компании и часто имеет обратную зависимость от инвестиционной интенсивности. Компании, выплачивающие дивиденды, обычно находятся на более поздних стадиях жизненного цикла отрасли и имеют недостаточную готовность к крупным капитальным затратам. Потребности в обновлении капитала у компаний разного возраста и размера могут значительно различаться; чем старше и больше компания, тем слабее может быть интенсивность капитальных затрат.
"Разумная инвестиционная интенсивность" также частично отражает информацию со стороны спроса. Хотя в модели не используются напрямую такие переменные, как заказы и темпы роста доходов, однако значения Q Тобина, ROE и другие переменные частично отражают изменения в перспективах спроса и темпах роста доходов. Однако некоторые данные, такие как последние заказы или еще не реализованные технологические возможности, требуют дополнительной проверки.
Мы провели моделирование для таких отраслей, как нефть и газ (США), строительные материалы (США), цветные металлы (США), полупроводниковое оборудование (США, Китай), проектирование цифровых чипов (США, Китай), полупроводниковый аутсорсинг (глобально), хранение (глобально), оптические модули (США, Китай), печатные платы (США, Китай), оборудование для электросетей (Китай) и распределение электроэнергии (США). За исключением проектирования цифровых чипов, оптических модулей и оборудования для электросетей в Китае, R² во всех остальных случаях превышает 0,4, что подтверждает жизнеспособность и объяснительную силу модели, в то время как низкая объяснительная сила некоторых сегментов может быть связана с коротким временем развития указанных отраслей и быстрыми технологическими изменениями.
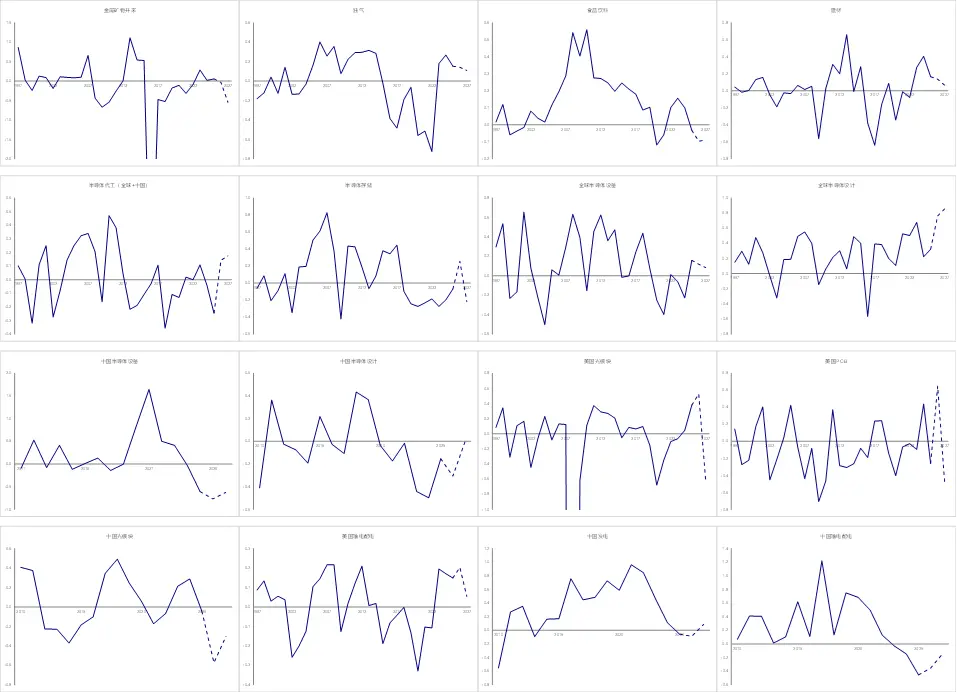
Наши расчеты показывают (График 12), что в 2026 году отрасли с высокой относительной инвестиционной интенсивностью RI включают глобальное полупроводниковое хранение, глобальный полупроводниковый аутсорсинг, строительные материалы в США, печатные платы в США, оптические модули в США и т.д., их инвестиционная интенсивность значительно превышает "разумный уровень". Следует отметить, что высокий RI не может быть прямо использован как основание для чрезмерных инвестиций и более агрессивного расширения, он также может быть результатом новых заказов, новых технологий и обновления отрасли, которые модель еще не уловила, и необходимо учитывать информацию из других аспектов, таких как конкурентная среда, для дальнейшей оценки.
График 12: Историческая динамика относительной инвестиционной интенсивности (RI) в активных секторах
Источник: Factset, Wind, Исследовательский отдел China International Capital Corporation Примечание: выбраны данные с 1997 по 2025 год в качестве статистической выборки
2) Насколько велики будут будущие инвестиции? Наблюдаем за новым финансированием
Используем новое финансирование для оценки вероятности будущего расширения. Относительная инвестиционная интенсивность отвечает на вопрос "насколько текущие инвестиции отклоняются от разумного уровня", но действительно определяет будущее предложение, есть ли возможность продолжать увеличивать инвестиции на следующем этапе, поэтому мы дополнительно вводим новое финансирование (New Financing), чтобы наблюдать, продолжают ли капиталы поступать в отрасль.
Мы определяем новое финансирование как сумму чистого акционерного финансирования и чистого долгового финансирования, деленную на общие активы. Финансирование не равно будущим капитальным затратам, но оно предоставляет необходимые финансовые условия для последующего расширения. Увеличение нового финансирования означает, что компания получила больше внешних средств, что создает условия для дальнейшего расширения. Если RI уже находится на высоком уровне, а компания продолжает получать значительное внешнее финансирование, это означает, что отрасль не только уже осуществила значительное расширение, но и формируются условия для дальнейшего увеличения инвестиций, что требует осторожности в отношении того, поддерживает ли капитал новый раунд расширения предложения; наоборот, если RI высок, но новое финансирование явно снижается, то текущие высокие инвестиции могут не продолжаться.
Наши расчеты показывают, что в 2026 году новое финансирование в различных отраслях относительно сдержано, только глобальный полупроводниковый аутсорсинг и оборудование для полупроводников в США превышают 50-й процентиль, оба находятся на уровне 68-го процентиля в истории; финансирование в таких отраслях, как оптические модули в США, строительные материалы в США, глобальное полупроводниковое хранение и глобальные цифровые чипы, находится на относительно низком уровне. Таким образом, в целом, только глобальный полупроводниковый аутсорсинг является отраслью с высокой инвестиционной и финансовой интенсивностью.
Пять. Обязательно ли расширение предложения приведет к снижению доходности? Нужно также учитывать конкурентную среду
Высокая интенсивность расширения предложения может как разрушить существующий баланс спроса и предложения, увеличив давление со стороны предложения, так и удовлетворить требования быстрого роста спроса или технологического обновления, поэтому высокие инвестиции не обязательно означают низкую доходность, ключевым фактором остается конкурентная среда в отрасли.
1) Экономическое значение расширения предложения в условиях различной конкурентной среды
Когда отрасль достаточно разрозненная, рациональность отдельной компании может трансформироваться в иррациональность на уровне всей отрасли. Каждая компания может видеть рост цен и высокую прибыль и стремиться увеличить свою долю. Но увеличение мощностей одной компании повлияет на будущие цены и доходность других компаний. Если все компании инвестируют, основываясь на текущем дефиците, но недооценивают масштабы одновременного расширения конкурентов, то рациональное решение одной компании может привести к избытку предложения в отрасли. Поэтому в отраслях со средней и низкой концентрацией высокий уровень относительных инвестиций может быть сигналом о снижении производительности.
В отраслях с высокой концентрацией высокий уровень инвестиционной интенсивности может увеличить монопольную прибыль компаний. На рынках с высокой концентрацией компаний легче осознать влияние своего расширения на предложение и цены в отрасли, и инвестиционные решения с большей вероятностью будут учитывать это влияние, иррациональные инвестиции также легче корректировать. Таким образом, высокая концентрация в отрасли может означать, что высокий уровень относительных инвестиций и нового финансирования может быть результатом изменений в исторических взаимосвязях переменных под воздействием технологического обновления, взрывного спроса и т.д., а высокий уровень относительных инвестиций может означать улучшение производительности.
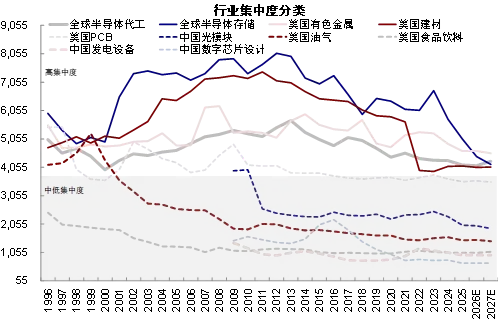
В связи с этим, в данной статье дополнительно вводится индекс концентрации доходов в отрасли (HHI), чтобы описать конкурентную среду и потенциальную дисциплину предложения. Этот индекс представляет собой сумму квадратов долей доходов компаний в отрасли. Чем выше HHI, тем больше доходов сосредоточено в руках немногих ведущих компаний, и решения о предложении относительно сосредоточены; чем ниже HHI, тем больше участников в отрасли, и в период роста легче наблюдать одновременное расширение мощностей несколькими компаниями, что увеличивает риск сосредоточенного высвобождения предложения.
Наши расчеты показывают, что в американском рынке цветных металлов, глобальном полупроводниковом хранении, глобальном полупроводниковом аутсорсинге, строительных материалах в США и т.д. уровень концентрации доходов высок, в то время как в таких отраслях, как проектирование цифровых чипов в Китае, нефть и газ в США, оборудование для полупроводников в Китае, уровень концентрации относительно низок (График 13). Конечно, фактические результаты ограничены доступностью данных.
График 13: Конкурентная среда в активных секторах
Источник: Factset, Исследовательский отдел China International Capital Corporation
2)Эмпирическая проверка: увеличение производства при высокой концентрации означает высокую доходность и высокую активность
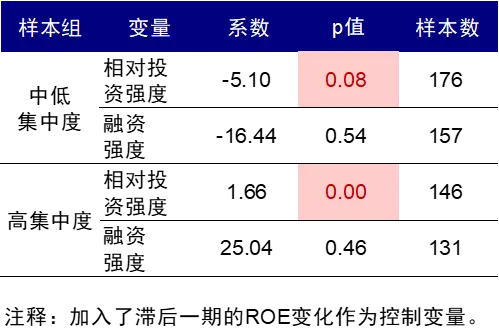
Далее мы проведем эмпирическую проверку влияния относительной инвестиционной интенсивности, нового финансирования и конкурентной структуры на капитальную доходность. Чтобы снизить влияние статистической ошибки HHI, мы отнесем группы с HHI, равным или превышающим 4000, к группе с высокой концентрацией, а остальные к группе со средней и низкой концентрацией. Также мы добавим изменение ROE за предыдущий период в качестве контрольной переменной, чтобы исследовать связь между текущей относительной инвестиционной интенсивностью и интенсивностью финансирования с изменением ROE в следующем периоде. Результаты показывают:
► Возможность преобразования инвестиций в устойчивую доходность имеет значительное отношение к конкурентной структуре. В группе со средней и низкой концентрацией относительная инвестиционная интенсивность имеет отрицательную связь с изменением ROE в следующем периоде; в группе с высокой концентрацией эта связь становится положительной, и обе статистически значимы. Это означает, что чем дальше инвестиции отклоняются от нормального уровня, тем больше снижается доходность в отраслях с разбросанной конкуренцией, в то время как в отраслях с высокой концентрацией доходность, наоборот, улучшается.
► Интенсивность финансирования также положительно связана с изменением ROE в следующем периоде, но статистически незначима, что недостаточно для подтверждения стабильного прогностического эффекта. Возможная причина заключается в том, что интенсивность финансирования одновременно включает как акционерное, так и долговое финансирование, и теоретически влияние на капитальную доходность может быть двойным: как за счет рычага, выкупа или новых проектов с высоким ROIC, так и за счет финансовых затрат и размывания капитала, что требует дальнейшего разделения и проверки.
Активность и изменения доходности не всегда синхронны; даже если новое предложение продолжает увеличивать прибыль в отрасли, темп роста может постепенно возвращаться к исторической норме, что проявляется в снижении SUE, в то время как ROE не обязательно будет снижаться одновременно. Поэтому в данной статье мы дополнительно различаем влияние предложения на капитальную доходность ROE и прибыльную активность SUE, добавляя SUE в качестве объясняемой переменной, чтобы исследовать, изменяет ли относительная инвестиционная интенсивность и новое финансирование будущую прибыльную активность. Результаты показывают:
► Относительная инвестиционная интенсивность может оказывать совершенно противоположное влияние на активность в зависимости от конкурентной структуры. В группе со средней и низкой концентрацией относительная инвестиционная интенсивность имеет отрицательную связь с изменением SUE в следующем периоде; в группе с высокой концентрацией эта связь положительная, что согласуется с направлением возврата ROE, указывая на то, что в отраслях с разбросанной конкуренцией, чем дальше инвестиции отклоняются от нормального уровня, тем более вероятно, что прибыльная активность вернется с аномально высокого уровня; в то время как в отраслях с высокой концентрацией высокая инвестиционная активность, наоборот, поддерживает прибыльную активность.
► Интенсивность финансирования и SUE в группе со средней и низкой концентрацией имеют значительную положительную связь, тогда как в группе с высокой концентрацией она по-прежнему незначительна. Положительная связь интенсивности финансирования с активностью в группе со средней и низкой концентрацией, кажется, противоречит упомянутой выше логике о том, что расширение предложения ослабляет активность, но, вероятно, отражает две проблемы: во-первых, предприятия в отраслях с разбросанной структурой и активной конкуренцией обычно сталкиваются с сильными ограничениями в финансировании. Внутренняя способность к созданию наличности у компаний относительно слаба, и на исследования, продажи и строительство мощностей они больше полагаются на внешнее акционерное и долговое финансирование. И только при высокой активности легче получить внешнее финансирование. Кроме того, между финансированием и высвобождением мощностей существует временной лаг, и его влияние на капитальную доходность и активность не обязательно сразу проявляется в следующем периоде. В отраслях с высокой концентрацией влияние интенсивности финансирования на будущую SUE незначительно, что может быть связано с тем, что компании сталкиваются с меньшими ограничениями в финансировании. В этих отраслях ведущие компании обладают высокой внутренней способностью к созданию наличности и низкой зависимостью от внешнего финансирования, не дожидаясь получения внешнего финансирования, чтобы начать увеличивать исследования или расширение капитала. Таким образом, новая интенсивность финансирования может не быть чистым сигналом улучшения активности.
В заключение, для отраслей с разбросанной конкурентной структурой и высокой инвестиционной и финансовой активностью необходимо остерегаться риска снижения активности и доходности с высоких уровней; в отраслях с высокой концентрацией высокая инвестиционная активность может привести к более высокой доходности и активности.
График 14: Основные переменные со стороны предложения, влияющие на ROE
Источник: Wind, Исследовательский отдел China International Capital Corporation
Примечание: выбраны данные с 1997 по 2025 год в качестве статистической выборки.
3)Исторический опыт: расширение предложения и капитальная доходность в интернет-пузыре
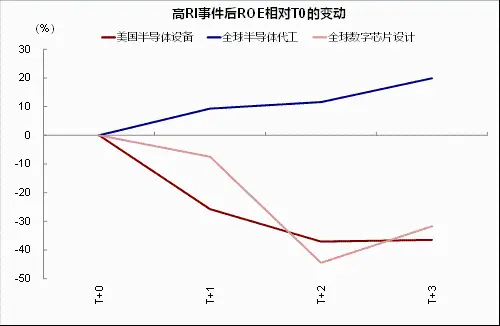
Опыт интернет-пузыря также предоставляет наглядный пример "изменения значения инвестиционного расширения в зависимости от конкурентной структуры". В конце 1990-х годов технологическая активность быстро росла, и капитальные расходы значительно увеличивались. Однако при одинаковой инвестиционной интенсивности результаты в разных отраслях были совершенно разными, и ключевую роль здесь играла конкурентная структура (График 15).
► В отраслях с разбросанной конкуренцией высокая инвестиционная активность часто сопровождается значительным снижением капитальной доходности, как это было в случае с полупроводниковым оборудованием. В 1998 году RI в американской отрасли полупроводникового оборудования достиг 0.535, находясь на уровне 89.7% исторического распределения; затем, к 2001 году, ROE снизился на 28.0 процентных пункта. В американской отрасли печатных плат также наблюдались аналогичные характеристики: в 2000 году RI достиг 0.324, также находясь на уровне 89.7% исторического распределения, а через год ROE снизился на 63.2 процентных пункта. В обеих отраслях концентрация была низкой, и когда конкуренты одновременно увеличивали предложение, разумные инвестиции на уровне компаний легче накапливались в виде давления на предложение на уровне отрасли.
► В отраслях с высокой концентрацией наблюдаются другие результаты, как, например, в полупроводниковом контрактном производстве. В 2001 году HHI в глобальной отрасли полупроводникового контрактного производства достиг 4289, что относило его к высококонцентрированным отраслям; в том же году RI составил 0.250, также находясь на высоком уровне 82.8% своей истории, но через год ROE, наоборот, увеличился на 7.5 процентных пункта. Это означает, что в отраслях с более централизованным принятием решений по предложению высокая инвестиционная активность, значительно превышающая исторический нормальный уровень, не обязательно приводит к неупорядоченному расширению производства и избытку предложения.
График 15: Разделение динамики ROE в высококонцентрированном полупроводниковом контрактном производстве и других отраслях с высокой инвестиционной активностью в период интернет-пузыря
Источник: Factset, Исследовательский отдел China International Capital Corporation
Шесть, какие отрасли смогут сохранить высокую активность в будущем? Предложение благоприятно для китайского полупроводникового оборудования и электрических сетей, глобальные цифровые чипы могут столкнуться с давлением
Анализ выше показывает, что интенсивность предложения имеет хорошую объяснительную силу и предсказательную способность на год вперед как для капитальной доходности, так и для активности, направление зависит от конкурентной структуры, а независимый прогностический эффект нового финансирования ограничен. Поэтому при оценке будущих перспектив мы сначала определяем конкурентную структуру, а затем используем относительную инвестиционную интенсивность в качестве основного сигнала для определения направления изменения доходности.
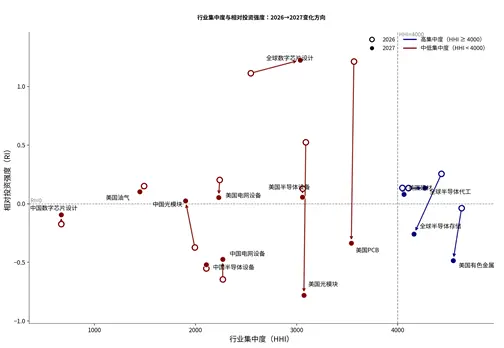
► Изменения конкурентной структуры в ближайшие два года. В 2026 году высококонцентрированными отраслями будут американская добыча металлических минералов, глобальное полупроводниковое хранение, глобальное полупроводниковое контрактное производство и американские строительные материалы; относительно разбросанными отраслями будут китайский дизайн цифровых чипов, американская нефтегазовая отрасль и китайское полупроводниковое оборудование. Для 2027 года наши оценки на основе доли ожидаемого дохода показывают, что конкурентная структура отрасли не претерпит кардинальных изменений, но в отраслях, где концентрация значительно снизится, будут глобальное полупроводниковое хранение, американская добыча металлических минералов, американская нефтегазовая отрасль и американские печатные платы; в отраслях, где концентрация значительно увеличится, будут глобальное полупроводниковое контрактное производство, глобальный дизайн цифровых чипов и китайские оптические модули.
► Изменения инвестиционной интенсивности в ближайшие два года (График 16). Чтобы устранить несравнимость, вызванную различными колебаниями в отраслях, в данной статье мы единообразно используем относительную инвестиционную интенсивность в пределах исторической последовательности данной отрасли, данные за 2026 и 2027 годы основаны на согласованных рыночных ожиданиях.
1) В 2026 году, основываясь на согласованных рыночных ожиданиях, отраслями с высокой относительной инвестиционной интенсивностью будут: глобальное полупроводниковое хранение, глобальное полупроводниковое контрактное производство и американские строительные материалы в группе с высокой концентрацией, а также глобальный дизайн цифровых чипов, американские оптические модули, американские печатные платы и американское электрическое оборудование в группе со средней и низкой концентрацией; отраслями с низкой относительной инвестиционной интенсивностью будут китайское электрическое оборудование, оптические модули и полупроводниковое оборудование, все из которых относятся к группе со средней и низкой концентрацией.
2) В 2027 году, основываясь на согласованных рыночных ожиданиях, высококонцентрированные отрасли, такие как глобальное полупроводниковое контрактное производство и американские строительные материалы, а также относительно разбросанные отрасли, такие как глобальный дизайн цифровых чипов, по-прежнему будут иметь высокую относительную инвестиционную интенсивность; кроме того, инвестиционная интенсивность в группе со средней и низкой концентрацией для китайского дизайна цифровых чипов увеличится; среди отраслей с низкой относительной инвестиционной интенсивностью добавятся глобальное полупроводниковое хранение из группы с высокой концентрацией, а также американские печатные платы, оптические модули и цветные металлы из группы со средней и низкой концентрацией.
График 16: Ожидаемое изменение направления относительной инвестиционной интенсивности в высокоактивных секторах
Источник: Factset, Исследовательский отдел China International Capital Corporation
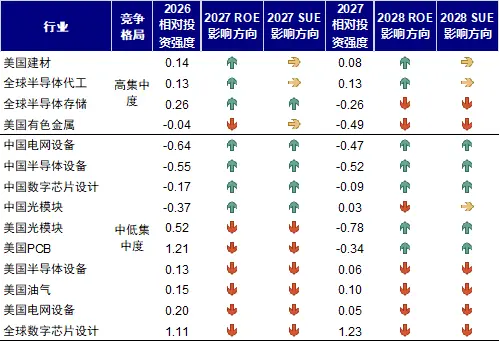
Различные комбинации концентрации отрасли и инвестиционной интенсивности имеют разные значения для будущей доходности (ROE) и прибыли (SUE) (График 17): 1)Высокая концентрация + высокая инвестиционная интенсивность: включает глобальное полупроводниковое контрактное производство и американские строительные материалы. Поскольку решение о предложении относительно централизовано, высокая инвестиционная активность не обязательно приводит к неупорядоченному расширению производства, а может, наоборот, повысить ROE и SUE за счет технологической эволюции и баланса объема и цены; 2)Средняя и низкая концентрация + низкая инвестиционная интенсивность: включает китайское полупроводниковое оборудование и электрические сети. Поскольку расширение производства относительно сдержано, увеличение объема оказывает меньшее давление на цены и прибыльность, в будущем ROE все еще имеет пространство для улучшения, а SUE также имеет более благоприятные условия для поддержания относительно высоких уровней. 3)Высокая концентрация + низкая инвестиционная интенсивность: в основном включает американские цветные металлы. Несмотря на то, что конкурентная структура способствует поддержанию дисциплины предложения, отсутствие сильных сигналов положительной доходности, соответствующих активному расширению инвестиций, может ограничить будущие стимулы для улучшения ROE и SUE; 4)Средняя и низкая концентрация + высокая инвестиционная интенсивность: наиболее типичный пример — глобальный дизайн цифровых чипов. Относительно разбросанная конкуренция делает расширение на уровне компаний более вероятным для накопления давления на предложение на уровне отрасли, в будущем ROE сталкивается с риском снижения, а SUE также более вероятно вернется с аномально высокого уровня к исторической норме, что является областью, на которую необходимо обратить особое внимание для устойчивости высокой активности.
График 17: Направление влияния относительной инвестиционной интенсивности на ROE и SUE в различных конкурентных структурах
Источник: Factset, Исследовательский отдел China International Capital Corporation
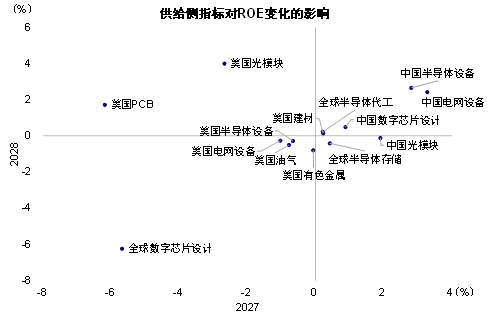
В заключение, текущие инвестиционные ожидания не создают полного давления на активность в глобальной технологической отрасли. Однако влияние расширения предложения на ROE и активность будет различаться в зависимости от конкурентной структуры: в ближайшие два года среда предложения будет относительно благоприятной, капитальная доходность и активность в основном будут выигрывать от китайского полупроводникового оборудования и электрических сетей; под серьезным давлением окажется глобальный дизайн цифровых чипов. Китайские оптические модули, американские оптические модули и печатные платы могут временно получить выгоду; американские цветные металлы могут временно оказаться под давлением (График 18-График 19).
График 18: Влияние со стороны предложения на капитальную доходность высокоактивных секторов AI в ближайшие два года
Источник: Wind, Factset, Исследовательский отдел China International Capital Corporation
График 19: Влияние со стороны предложения на прибыльную активность высокоактивных секторов AI в ближайшие два года
Источник: Wind, Factset, Исследовательский отдел China International Capital Corporation
[1] Boehm и Pandalai-Nayar (2022), American Economic Review
[2] Модель инвестиционной интенсивности: ln(Investᵢ,ₜ/PPEᵢ,ₜ₋₁)=α+β₁Tobin's Qᵢ,ₜ₋₁+β₂ROEᵢ,ₜ+β₃DDᵢ,ₜ+β₄AGEᵢ,ₜ+β₅LEVᵢ,ₜ+β₆VOLPᵢ,ₜ+β₇ln(SIZEᵢ,ₜ)+εᵢ,ₜ
Source Источник информации
Данная статья основана на: опубликованном 19 октября 2026 года отчете «Сможет ли высокий уровень активности ИИ выдержать испытание предложением?»
Пэн Ифу, аналитик, SAC номер лицензии: S0080525120003
Лю Ган, CFA, аналитик, SAC номер лицензии: S0080512030003 SFC CE Ref: AVH867
Legal Disclaimer Юридическое заявление
Особое внимание
Данный публичный аккаунт не является платформой для публикации исследовательских отчетов компании China International Capital Corporation (далее «CICC»). Данный публичный аккаунт просто пересылает некоторые мнения из уже опубликованных исследовательских отчетов CICC. Подписчики, использующие материалы, содержащиеся в данном публичном аккаунте, могут столкнуться с недопониманием ключевых предположений, рейтингов, целевых цен и других аспектов из-за недостатка информации о полном отчете или отсутствия соответствующей интерпретации. Подписчики, использующие данные материалы, должны обращаться за консультацией и интерпретацией к профессиональным инвестиционным консультантам.
Информация и мнения, содержащиеся в данном публичном аккаунте, не являются предложением или запросом на покупку или продажу указанных ценных бумаг или финансовых инструментов, а также рейтинги, целевые цены, оценки, прогнозы прибыли и другие аналитические суждения не являются инвестиционными рекомендациями по конкретным ценным бумагам или финансовым инструментам на конкретных уровнях цен, в конкретные моменты времени или в конкретных рыночных условиях. Данная информация и мнения в любое время не являются целенаправленными инвестиционными рекомендациями для кого-либо, подписчики должны оценивать информацию и мнения, содержащиеся в данном публичном аккаунте, и принимать инвестиционные решения самостоятельно, исходя из своей ситуации, и нести инвестиционные риски.
CICC не дает никаких явных или подразумеваемых гарантий относительно точности, надежности, актуальности и полноты информации, содержащейся в данном публичном аккаунте. CICC и/или его связанные лица не несут никакой ответственности за любые последствия, возникшие в результате использования или опоры на информацию, содержащуюся в данном публичном аккаунте.
Данный публичный аккаунт предназначен только для клиентов CICC в материковом Китае, любые подписчики, не соответствующие вышеуказанным условиям, должны самостоятельно оценить целесообразность получения подписанного контента перед подпиской. Подписка на данный публичный аккаунт не является основанием для какого-либо контракта или обязательства, CICC не рассматривает подписчиков, просто подписавшихся на данный публичный аккаунт, как клиентов CICC.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи





