半分の株式がベアマーケットに入り、米国株は「十字路」に達し、重要なのは米国債のボラティリティである。
 核心的な視点

 現在、超半数のRussell 3000成分株が20%以上下落しており、市場の広がりはインターネットバブル崩壊以来の最低水準に達していますが、指数は依然として高位をうろうろしており、両者の間には12%の乖離があります。モルガン・スタンレーは、破局の鍵は極端に分化した株式と債券のボラティリティ(MOVEが100を突破し、VIXが15未満)にあると警告しています。もし米国債のボラティリティが低下しなければ、S&P 500は今月中に6800ポイントまで調整する可能性があります。もし冷却すれば、個別株は補填上昇するでしょう。
著者:董静,ウォールストリート見聞
米国株指数は歴史的高値近くをさまよっていますが、市場内部は静かに分裂しています。
モルガン・スタンレーのチーフ株式ストラテジストMike Wilsonは最新の報告書で警告を発しました:現在の米国株市場の広がりと指数価格の間には約12%の乖離があり、この乖離は何らかの方法で埋める必要があります ------指数が下方修正されて市場の広がりと「合流」するか、または債券のボラティリティが冷却され、個別株の補正が指数を引き上げるかのいずれかです。二つの道は方向が全く異なり、最終的な裁定者は一つだけです:米国債市場。
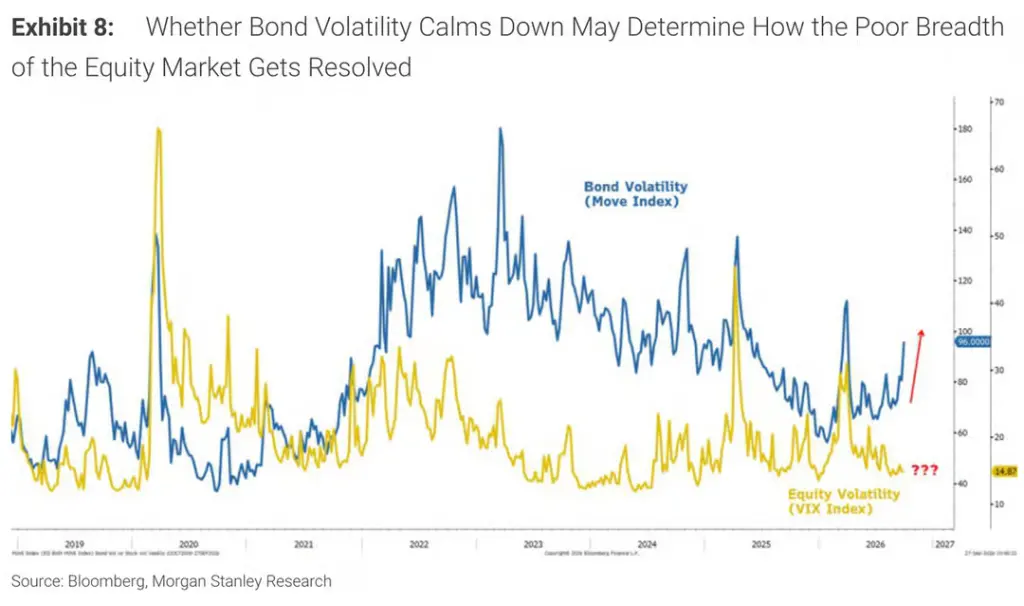
現在、ラッセル3000の構成銘柄の51%が6月の高値から20%以上下落し、正式にベアマーケットに突入しています。S&P500の中央値の株は52週の高値から16%低下しており、市場の広がりはインターネットバブル崩壊以来の最低水準に達しています。一方で、10年物米国債の利回りは5.25%に戻り、米国債のボラティリティを測るMOVE指数は100を突破し、「恐怖指数」や株式市場のボラティリティ指数VIXは依然として15未満です。株と債のボラティリティの間の珍しい乖離は市場に高い警戒感をもたらしています。
Wilsonの結論は:もし債券のボラティリティが収まらなければ、S&P500は今後1ヶ月以内に約6800から7300ポイントに下落する可能性があり、その後年末の反発が期待されます;もし債券のボラティリティが先に冷却されれば、個別株の補正が指数と広がりを共に押し上げるでしょう。
半数の株がベアマーケットに深く沈み、指数の「虚高」が内部の崩壊を覆い隠す
表面的には、S&P500指数は依然として歴史的高値近くで推移していますが、市場内部の損傷はかなり深刻です。
Wilsonは最新の『Weekly Warm-up』報告書で指摘しています:ラッセル3000の構成銘柄の51%が6月の高値から累積で20%以上下落しています。これは2週間前の「40%以上」からさらに悪化しています。一方で、S&P500の先行PERは約19倍に戻り、今年3月のイランとの衝突が最も激しかった時の低水準と同じです。
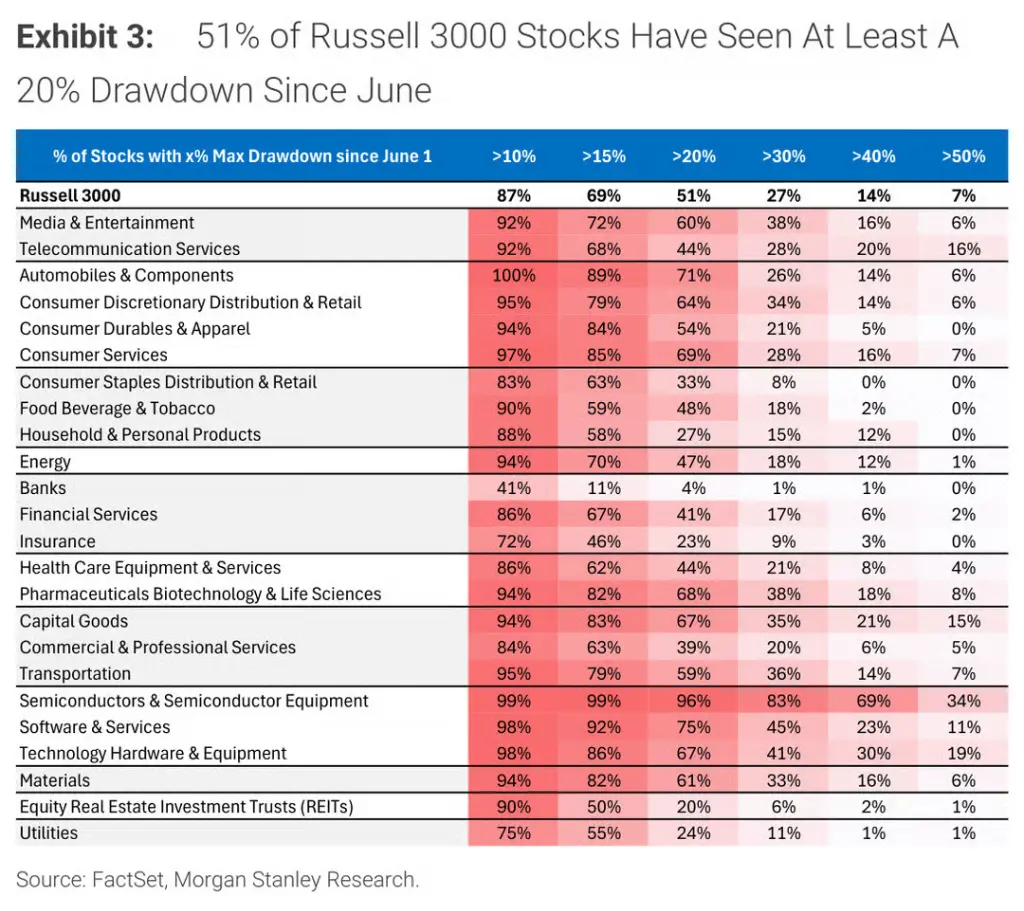
業種別に見ると、損傷の分布は非常に不均一です。半導体セクターでは96%の銘柄が6月の高値から20%以上下落しており、そのうち69%が40%以上の下落を記録しています;自動車セクターでは71%の銘柄が20%以上下落しており、すべての自動車株が少なくとも10%下落しています;ソフトウェアセクターではこの割合は75%です。 銀行セクターは例外で、同等の幅での回撤はわずか4%の銘柄にとどまっています。
Wilsonはこれらの重傷地域を「典型的な早期サイクルの勝者」と定義しています ------ 半導体と自動車株は2025年4月の回復低谷から2026年6月にかけて市場を大きく上回りましたが、モルガン・スタンレーは6月に早くも信号を発し、これらの早期サイクルの勝者の利益修正の広がりは天井に達したと考えています。市場は早期サイクルから中期サイクルに切り替わっており、クオリティファクターが主導するようになります。FRBのタカ派への転換は、このサイクルの切り替えのもう一つの典型的な信号です。
ゴールドマン・サックスのデータはこの判断をさらに裏付けています。 ゴールドマンのTMTストラテジストPeter Callahanによれば、S&P500の中央値の株は現在52週の高値から16%低下しており、市場の広がりはインターネットバブル崩壊以来の最低水準に達しています。ゴールドマンは5月1日に、広がりの急激な低下は「歴史的にS&P500が今後6〜12ヶ月以内に平均を上回る回撤を示す前に先行することが多い」と警告しており、5ヶ月後もこの指標は依然として悪化を続けています。
広がり崩壊の引き金:ジャクソンホール、ではなく原油価格
市場の広がりの悪化は一朝一夕ではなく、Wilsonは時間の節目を整理することが特に重要です。
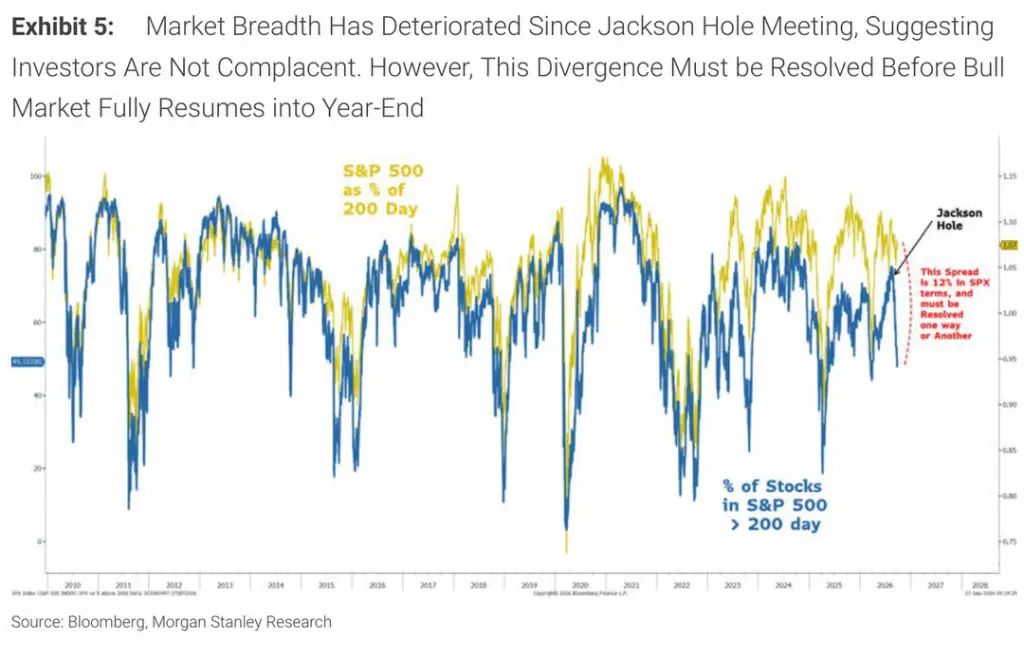
夏の間、S&P500の構成銘柄の200日移動平均線の上に位置する割合は5月末の59%から約75%に上昇しましたが、原油価格と米国債の利回りが同時に上昇する中でも、市場の広がりは依然として改善していました。しかし、この傾向は8月下旬のジャクソンホールの中央銀行年次会議の後に急転直下し、現在その割合は49%にまで低下しています。
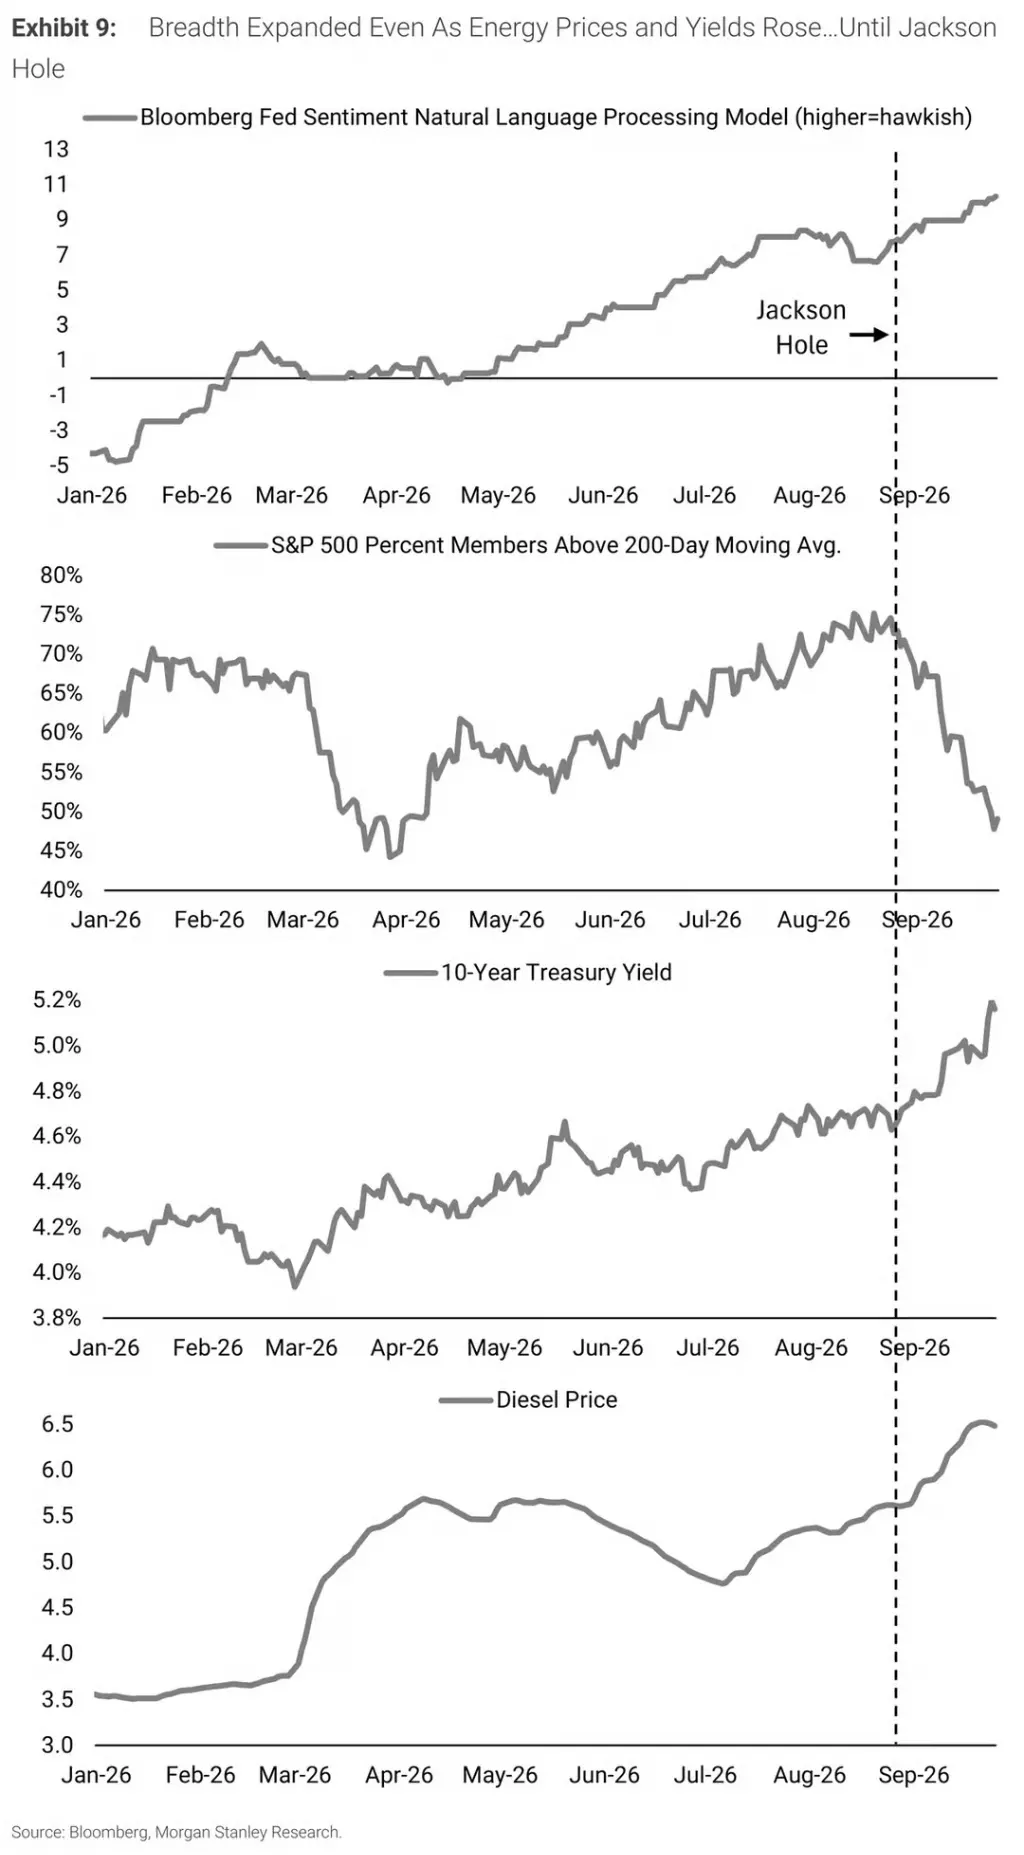
Wilsonは明確に指摘しています:広がりの急激な縮小は原油価格の上昇によって引き起こされたのではなく、市場がジャクソンホールの後によりタカ派的なFRBの道筋を消化し始めたことによるものです。
"同様の変化は金利市場でも明確に見られます。名目GDPの成長加速とエネルギー価格の上昇が上半期の利回り上昇を促しましたが、8月下旬以降の利回りのさらなる上昇はますますFRBのタカ派への転換を反映しています------この転換は経済成長が強い背景の中で起こり、全体の株式市場にとっては悪いことではありませんが、確かに市場のリーダーシップの方向性に影響を与えました。"
BTIGのストラテジストJonathan Krinskyの統計データは別の次元の証拠を提供しています:ブルームバーグのデータによれば、今年以来57日間にわたり価格と広がりが逆行する状況が発生し、過去30年の最高記録に並びましたが、その時点で年末までにはまだ4ヶ月半の時間が残っています。
Wilsonは現在の指数と広がりの間の乖離を「S&P500で約12%のギャップがあり、何らかの方法で埋める必要がある」と定量化しています。
基本面は失速していないが、バリュエーションの圧縮は進行中
しかし、市場の広がりが悪化しているにもかかわらず、モルガン・スタンレーとゴールドマンは基本面の判断において珍しく一致しています:現在の市場の疲労は基本面の悪化によるものではなく、バリュエーションの圧縮の結果です。
Wilsonは、S&P500のEPS修正の広がりは25%であり、質の低いラッセル2000の7%を大きく上回っていると指摘しています。中央値の株のEPS成長率は十数パーセントの中間水準にあります。「指数は6月初旬以来横ばいですが、それは利益が停滞しているからではなく、バリュエーションが衝撃を消化したからです。」
ゴールドマンによれば、ブルームバーグのデータを引用すると、S&P500の第2四半期のEPSは前年同期比で51%増加し、先行PERは約23倍から約19倍に低下しました。ゴールドマンの12ヶ月目標価格8700ポイントの仮定には、バリュエーションの拡張の寄与はほとんど含まれていません。
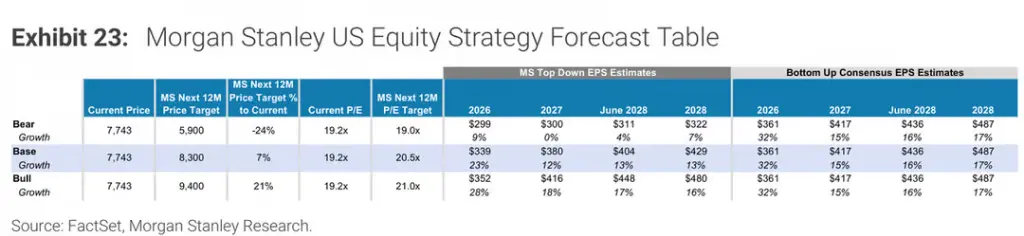
注目すべきは、モルガン・スタンレーの2026年EPS予測が339ドルであり、市場のコンセンサス予測である361ドルを約6%下回っていることです ------この「利益が重要な役割を果たす」と考えるストラテジストでさえ、その予測は市場の合意を明らかに下回っています。
米国債のボラティリティ:市場の方向性を決定する最終変数
Wilsonは現在の状況を二つのシナリオにまとめており、両者の分岐は米国債のボラティリティが冷却できるかどうかに完全に依存しています。
シナリオ1:もし債券のボラティリティが高止まりし続ける場合、市場の広がりと指数価格は今後1ヶ月以内に「中間で出会う」ことになり、S&P500は約6%の下落圧力に直面し、対応する指数レベルは約7300ポイントとなり、その後年末の強い反発が期待されます。
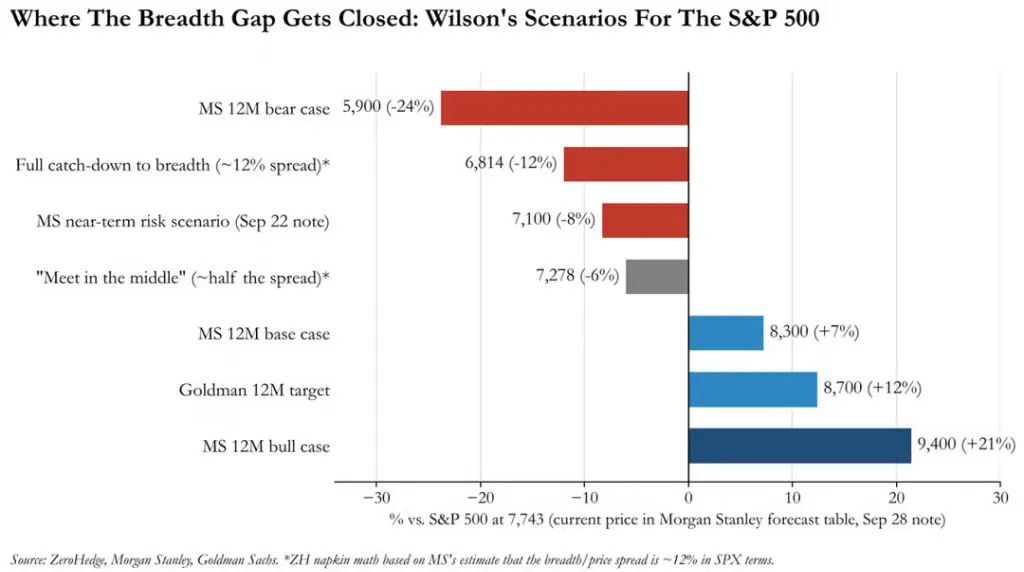
シナリオ2:もし債券のボラティリティが先に収まる場合、個別株の広がりが指数価格を追いかけ、両者が共に上昇することになります。
Wilsonは長い間4.50%を10年物米国債の利回りが株式のバリュエーションに実質的な圧力をかける臨界点と見なしています。10年物米国債の利回りが5月にこの水準を突破した後、S&P500の先行PERは継続的に下落しました。先週の金曜日までに、10年物米国債の利回りは5.25%に戻り、非農業部門雇用者数の発表後の全ての上昇幅を消しました。
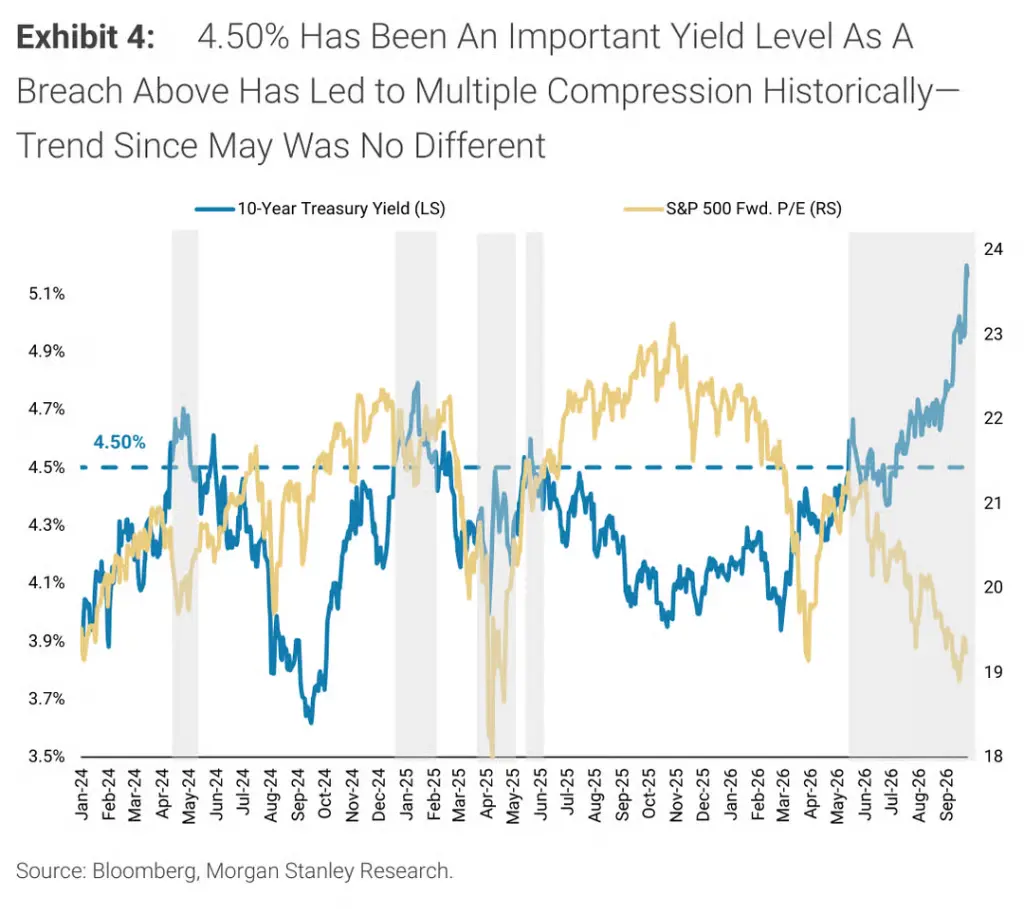
米国債のボラティリティを測るMOVE指数は現在100を突破しており、VIXは依然として15未満です。Wilsonは、「最近の広がりとバリュエーションの崩壊の過程で、VIXの静けさは注目に値する」と指摘し、この異常な乖離に赤い疑問符を付けました。 彼は、株と債のボラティリティが同期するかどうか、またそのタイミングが最終的に広がりと指数の間のギャップがどのように埋まるかを決定すると考えています。
「ウォッシュのプットオプション」:存在するが行使価格は不明
注目すべきは、Wilsonが報告書の中で新任FRB議長ウォッシュのこの変数が市場の価格設定に与える影響について特に議論したことです。
ジャクソンホール以来、2年物米国債の利回りは約60ベーシスポイント上昇し、市場はウォッシュが発信する信号を次のように解釈しています:インフレは単に低下するだけでなく、「十分に速く」低下する必要があります。9月の利上げはこの反応関数をさらに強化しました。
しかし、Wilsonは債券市場が過剰反応している可能性があると考えています。「私たちの見解では、債券市場は最近過度にタカ派的な立場に転じている可能性があります。」 彼は同時に、期限プレミアムが現在も良好に機能していることを指摘し、これはある程度市場の財政の持続可能性やFRBが曲線に大きく遅れを取っていることへの懸念を和らげています。
さらに重要なのは、WilsonがFRB議長ウォッシュの貨幣主義的立場を独自に解釈したことです:
「市場は来年の利上げ回数が多すぎると仮定する一方で、ウォッシュが最初の問題の兆候が現れたときに資産負債表を用いて赤字をファイナンスしたり金融条件を安定させたりする意欲を過小評価している可能性があります。私たちの判断では、ウォッシュは必要な場合に流動性を提供するでしょうが、市場はまず彼の決意を試したいと考えている可能性があります。最近の利回りと債券のボラティリティの上昇は、まさにこの方向への一歩です。」
言い換えれば、「ウォッシュのプットオプション」は客観的に存在しますが、行使価格はまだ不明であり、市場はこの価格を積極的に探しているようです。
Wilsonは大型株のクオリティ株を維持し、エントリーのタイミングを待つことを推奨
現在の段階で、Wilsonは大型株のクオリティ株を維持することを推奨しており、特に利益修正が継続的に改善している軽資産企業に注目しています。高自由現金流利回り、低計上項目、高人均売上高などのクオリティと運営効率の因子に重点を置いています。
もし指数が実際に調整を示し、「水面下で数ヶ月間続いている調整」を完了する場合、Wilsonはその時がリスクの高い株を増持するタイミングであると考えており、時間のウィンドウは今後1ヶ月以内にあるとしています。
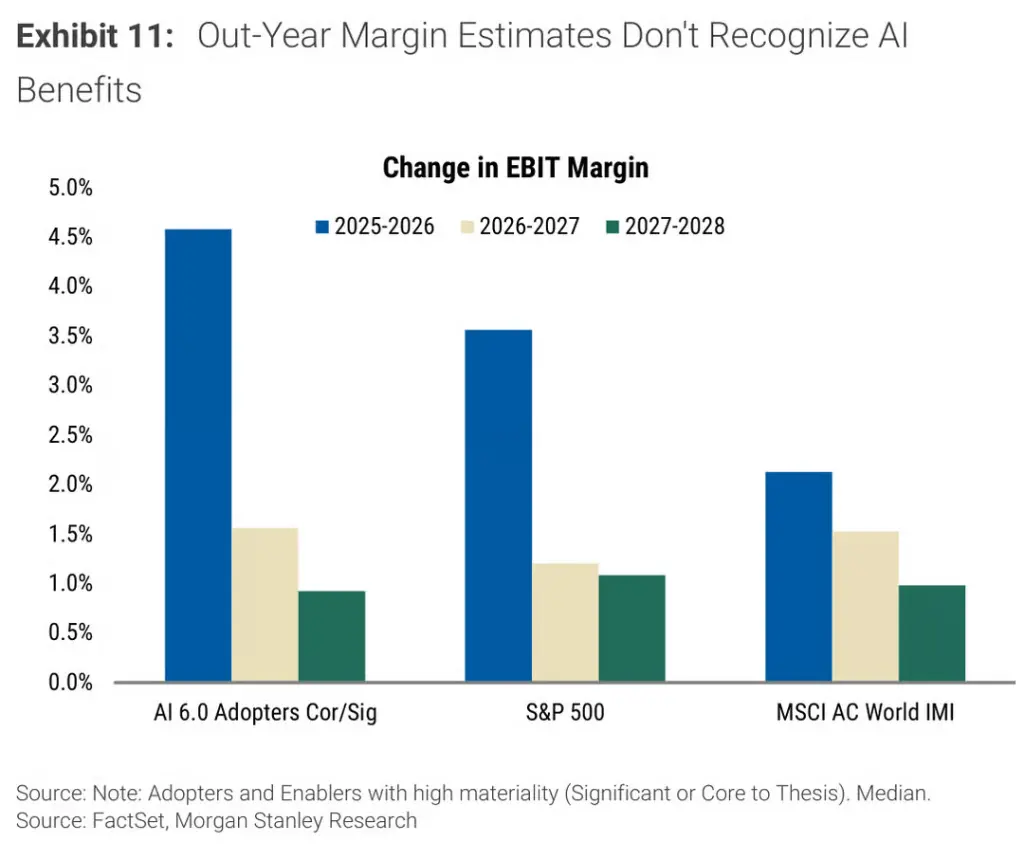
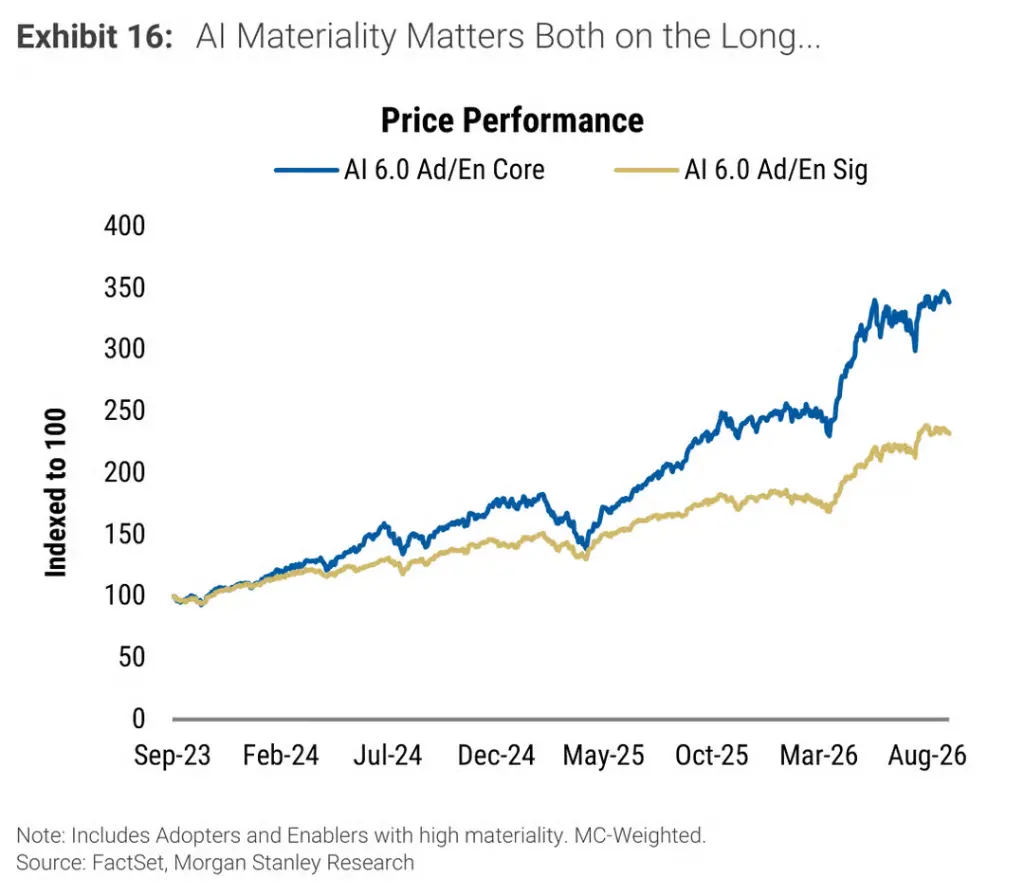
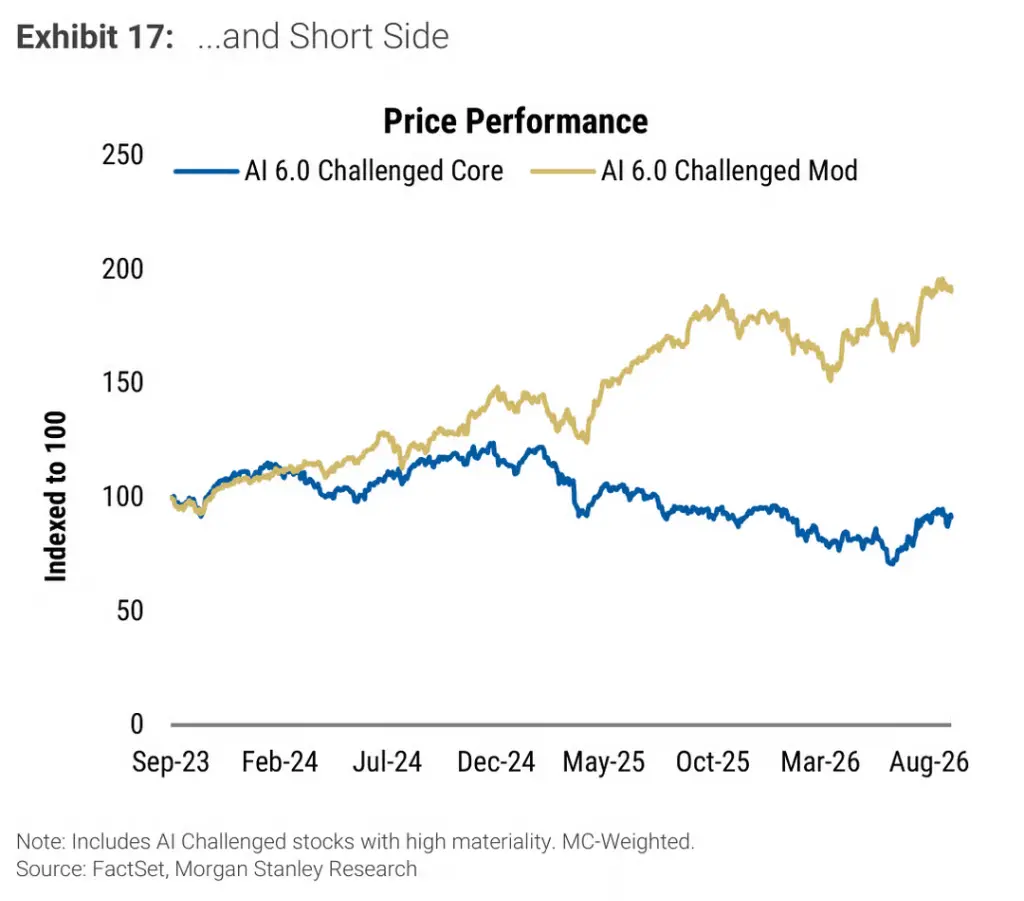
AIテーマに関して、モルガン・スタンレーのアナリスト、ミシェル・ウィーバーによる世界約3600銘柄の第6回AIマップ分析は、市場が「AIエネーブラー」から「AIアダプター」へと移行していることを示しています。市場は、2025年から2026年にかけて高度に関連するAIアダプターが4.6%のEBIT利益率の拡大を実現すると一致して予想しており、これはS&P 500全体の水準を上回りますが、この優位性はより長期の予測ではほぼ完全に消失します。これは、アナリストが初期のAIボーナスを評価に織り込んでいるが、その持続性は十分に価格に反映されていないことを示しています。
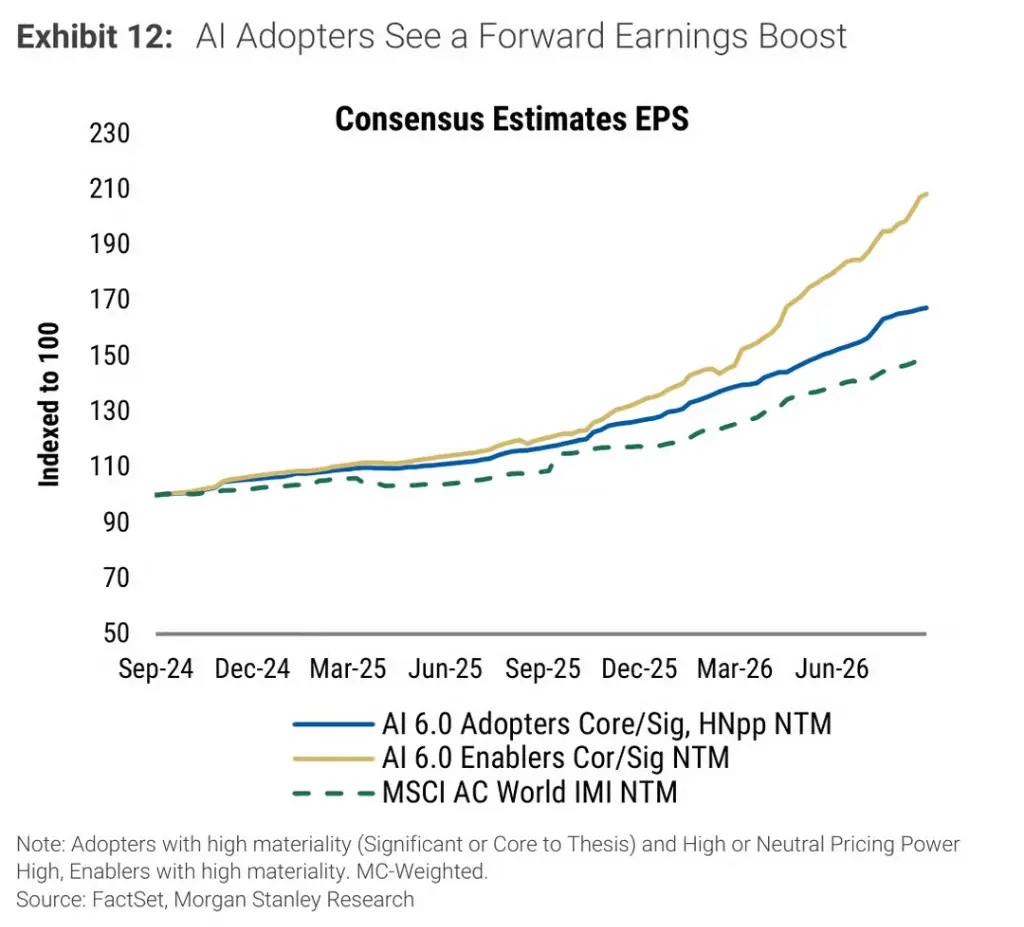
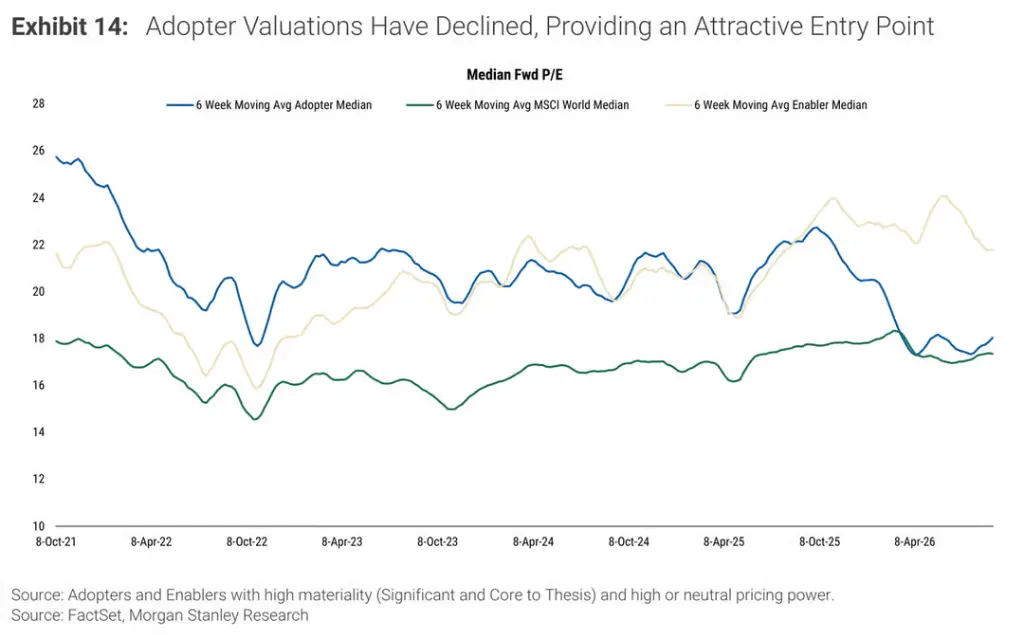
評価の面では、高度に関連するAIアダプターの今後12ヶ月のEPSは、2年間で約70%上昇しています(エネーブラーの上昇幅は倍以上)。しかし、中位数のアダプターは現在18倍の前方PERで取引されており、MSCI世界指数と同水準で、エネーブラーの22倍には遠く及びません。
さらに、AIが「投資論理の核心」である企業は「重要性のみ」を持つ企業に対して107%のパフォーマンスを上回っています。一方、AIの核心的な脅威に直面している企業は、穏やかな影響に直面している企業に対して約161%のパフォーマンスを下回っています。市場はAIの影響度に対する価格設定がますます精緻になっています。
 リスク警告