BTC $64,411.92 -0.28%
ETH $1,806.65 -0.58%
BNB $592.14 +0.17%
XRP $0.9771 +1.87%
SOL $74.70 +3.45%
TRX $0.3074 +0.75%
DOGE $0.0593 +0.72%
ADA $0.1534 -0.00%
BCH $208.81 +0.48%
LINK $9.22 +0.83%
HYPE $68.70 -0.61%
AAVE $111.76 +0.61%
SUI $0.7284 +1.02%
XLM $0.1404 +1.57%
ZEC $953.49 +4.66%
AAPL $350.80 -0.58%
AMZN $258.97 +0.24%
GOOGL $282.16 -0.89%
MSFT $508.06 -2.08%
META $619.49 -0.98%
NVDA $157.22 -0.74%
TSLA $382.77 +0.53%
SNDK $812.44 -1.54%
INTC $55.69 +1.31%
SPCX $142.01 +2.82%
MU $724.90 -1.14%
AMD $511.93 -1.11%
BTC $64,411.92 -0.28%
ETH $1,806.65 -0.58%
BNB $592.14 +0.17%
XRP $0.9771 +1.87%
SOL $74.70 +3.45%
TRX $0.3074 +0.75%
DOGE $0.0593 +0.72%
ADA $0.1534 -0.00%
BCH $208.81 +0.48%
LINK $9.22 +0.83%
HYPE $68.70 -0.61%
AAVE $111.76 +0.61%
SUI $0.7284 +1.02%
XLM $0.1404 +1.57%
ZEC $953.49 +4.66%
AAPL $350.80 -0.58%
AMZN $258.97 +0.24%
GOOGL $282.16 -0.89%
MSFT $508.06 -2.08%
META $619.49 -0.98%
NVDA $157.22 -0.74%
TSLA $382.77 +0.53%
SNDK $812.44 -1.54%
INTC $55.69 +1.31%
SPCX $142.01 +2.82%
MU $724.90 -1.14%
AMD $511.93 -1.11%

期金

すべて
記事
速報

米国債の短期金利が上昇し、市場は連邦準備制度が短期金利を引き上げる必要があると予想しています。

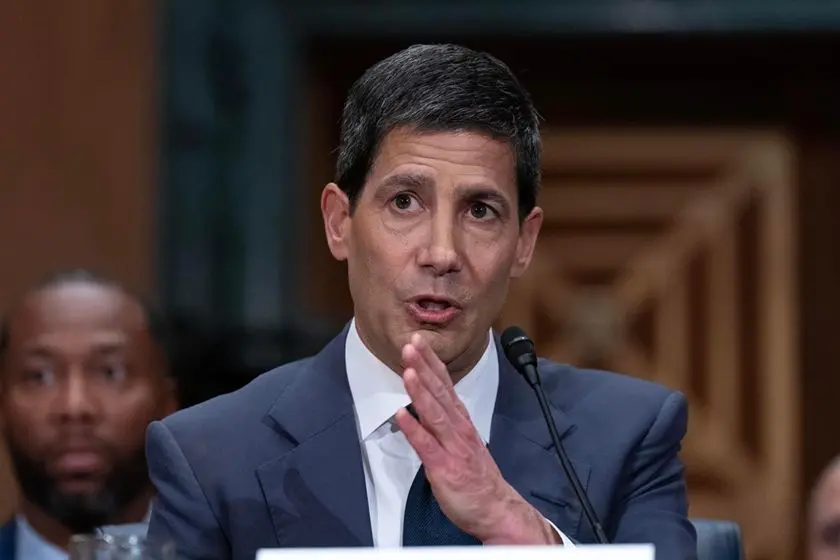
アメリカの短期国債の利回りが上昇しました。連邦準備制度理事会の議長であるウォッシュは、市場の注目を集める演説の中で、連邦準備制度が消費者物価の上昇を抑制する必要があると強調し、インフレ対策に対する市場の一部の懸念を和らげました。ウォッシュが演説を行っている間、短期の米国債は売られ、長期の米国債は上昇しました。2年物の米国債の利回りは5ベーシスポイント上昇して4.28%となり、30年物の利回りは1ベーシスポイント低下して5.19%となりました。これらの変動は、連邦準備制度が短期金利を引き上げる必要があると市場が予想していることを示しています。ウォッシュが6月に初めて記者会見を開いて以来、債券トレーダーは彼の政策スタンスに疑念を抱いています。その際、ウォッシュはインフレを抑える必要があると強調し、ハト派的な立場を示しました。2021年に世界経済がパンデミックから再開されて以来、アメリカのインフレ率は連邦準備制度の2%の目標を上回っています。しかし、7月に連邦準備制度は再び金利を据え置き、ウォッシュも今年の利上げの可能性については明らかにしませんでした。その後、長期の米国債の利回りは大幅に上昇し、トレーダーはインフレの高まりによるリスクを補うためにより高いリターンを要求しました。ウォッシュは金曜日に、インフレが意味のある減速を示していないと警告し、政策立案者はインフレが改善していることを確信しなければならないと述べました。そうでなければ中央銀行には「まだやるべき仕事がある」とのことです。彼はまた、政策立案者がインフレ率を2%の目標に戻すことを再確認し、この目標が明確で固定されていることを強調しました。

AIインフラファイナンスと米国債の長期資金争奪、長期金利が圧力を受ける

8月21日、AIインフラ投資がアメリカの債券市場の新たな変数となっています。テクノロジー大手がデータセンター、チップ、計算能力の構築を拡大し、AI関連の資金調達需要が高まり、アメリカ政府と保険会社、年金、長期資産管理機関などのコアバイヤーの資金を巡って競争を始めています。8月までに、アメリカの投資適格社債の発行規模は約1.7兆ドルに達し、歴史的な同期の新高を記録しました。ゴールドマン・サックスのデータによると、アメリカの4大テクノロジー企業は今年に入って発行した債券の規模が1700億ドルを超え、2025年の年間水準を上回っています。ブロードコムはAnthropicなどのAI企業にチップとインフラの資金調達を提供することを模索しており、潜在的な債務規模は1000億ドルに近い可能性があります。機関は、AIが債券市場全体のデュレーション供給を拡大させていると指摘しています。政府とテクノロジー企業が同時に長期の資金調達需要を増加させ、長期資金プールが限られている場合、市場はより高い利回りを要求する可能性があります。セントルイス連邦準備銀行のムサレム総裁は、アメリカ政府の資金調達需要とAIインフラの構築の間に資本競争が形成されつつあると述べています。最近、30年期の米国債の利回りは一時5.34%に達し、2007年以来の新高を記録し、10年期は4.7%に上昇しました。高金利は企業の資金調達コストを押し上げ、ディスカウントレートを通じてAI企業の評価に影響を与える可能性があります。同時に、アメリカの消費データには疲軟な兆候が見られ、ウォルマートの株価は1日で約9%下落し、2022年以来の最大の下落幅を記録しました。経済成長の鈍化とインフレ圧力が共存する中で、連邦準備制度の政策はジレンマに直面しています。アメリカ財務省は、10---20年期および20---30年期の米国債の単回買い戻し上限を20億ドルから少なくとも40億ドルに引き上げました。もし長期金利が引き続き上昇する場合、市場は利回り曲線のコントロールや量的緩和などの手段について再び議論する可能性があります。
app_icon
ChainCatcher Building the Web3 world with innovations.